







רישום זכויות בדירה: ההבדל בין טאבו, רמ״י וחברה משכנת
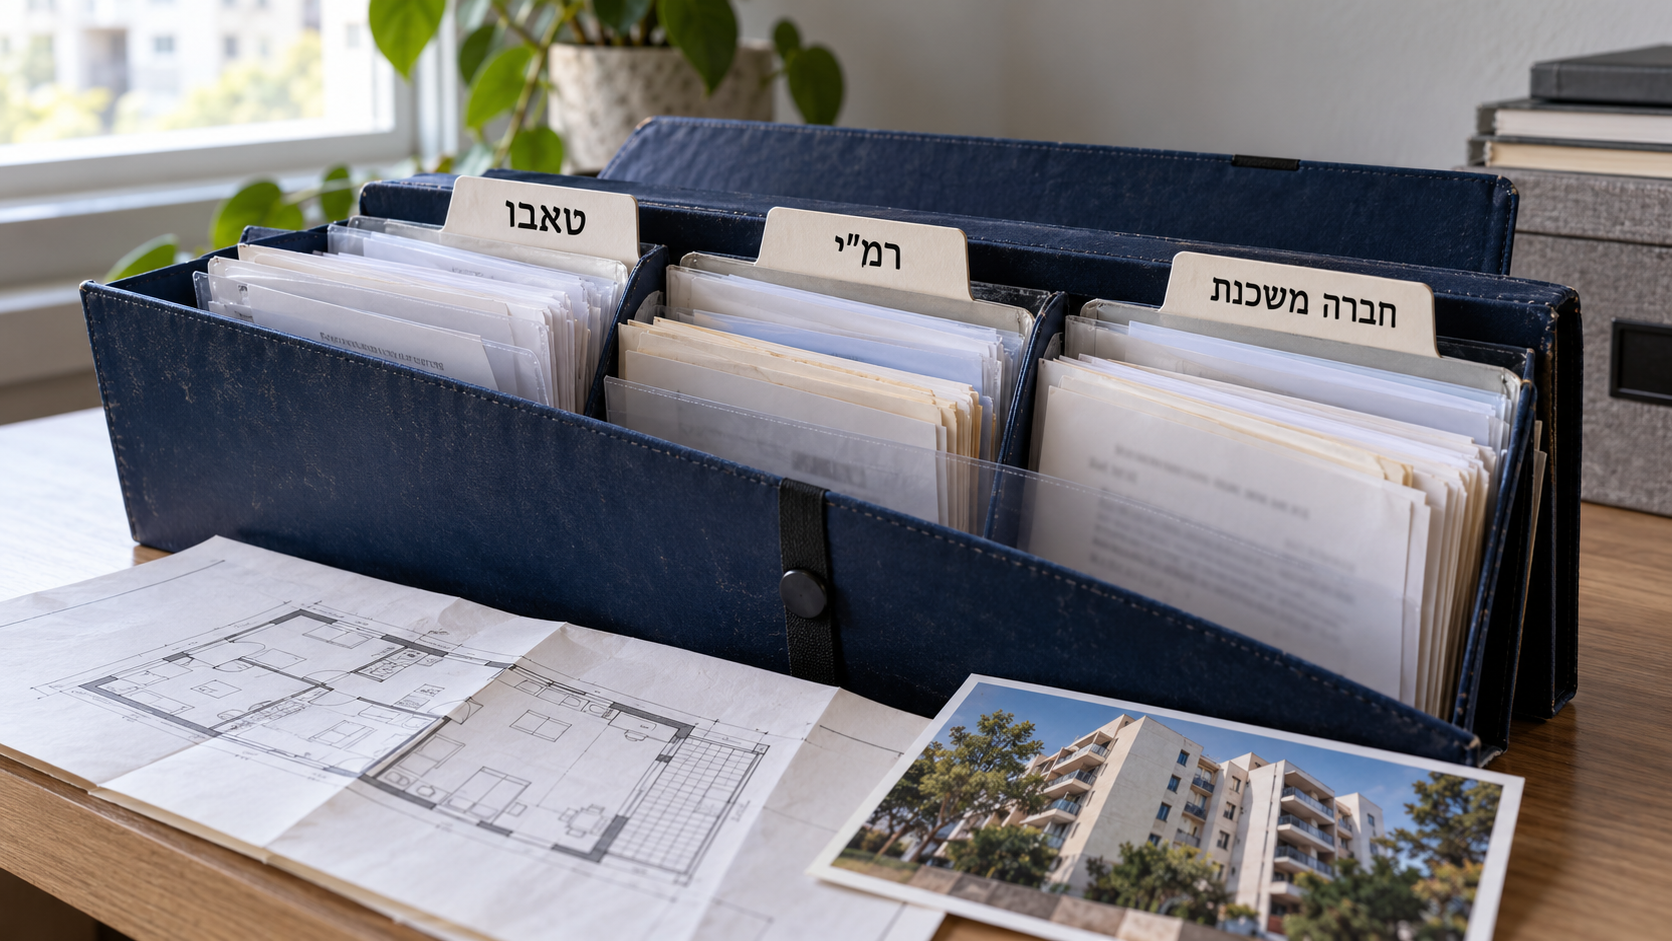
כשמדברים על "לרשום דירה על שמי" מתכוונים לפעמים לשלושה מצבים משפטיים שונים לגמרי: רישום בטאבו, רישום ברשות מקרקעי ישראל וניהול זכויות בספרי חברה משכנת. ההבדל ביניהם אינו טכני - הוא קובע כמה חזקה הזכות של הקונה, וכמה קל או קשה יהיה לקבל עליה משכנתא.
הגוף שאליו מתכוונים כשאומרים "טאבו" הוא לשכת רישום המקרקעין, הרשות הממשלתית שמנהלת את מרשם המקרקעין הרשמי של המדינה. כל חלקת קרקע שעברה הליך הסדר מקרקעין מקבלת מספרי גוש וחלקה קבועים, והזכויות בה - בעלות, משכנתאות, שעבודים, הערות אזהרה - נרשמות במרשם הציבורי הזה. המסמך שמוציאים מתוך המרשם נקרא נסח טאבו, והוא משקף את מצב הזכויות בנכס נכון לרגע ההפקה. רישום בטאבו הוא הצורה החזקה ביותר של הגנה משפטית על בעלות בישראל: מרגע שהעברת הזכויות נרשמה, היא תקפה כלפי כולי עלמא, כלומר כלפי כל צד שלישי, ולא רק כלפי הצדדים לעסקה.
הבעיה היא שחלק גדול מהקרקע בישראל כלל אינו קרקע פרטית. כ-93% משטח המדינה הוא קרקע בבעלות המדינה, רשות הפיתוח וקק"ל, המנוהלת בידי רשות מקרקעי ישראל, שנקראה עד 2013 מנהל מקרקעי ישראל. במקום בעלות, הדייר או הרוכש מחזיק בקרקע כזו לרוב בזכות חכירה - הסכם שכירות ארוך טווח מהמדינה, בדרך כלל ל-49 או 98 שנה, שכאשר שולמו עבורו מראש מלוא דמי החכירה נקרא "חכירה מהוונת" ומתפקד כלכלית כמעט כמו בעלות מלאה, אך מבחינה משפטית עדיין מדובר בזכות חכירה ולא בזכות קניין מוחלטת. הזכויות במצב כזה רשומות במרשמי רמ״י עצמה, ולא תמיד גם בטאבו. רפורמה שאושרה ב-2009 ונכנסה לתוקף ב-2013 אפשרה לחוכרים רבים של דירות ובתים פרטיים לרכוש את הבעלות בנכס ולהירשם כבעלים ישירות בטאבו, ובכך לנתק את התלות ברמ״י - אך התהליך תלוי בבקשה יזומה ובתשלום, ולא כל נכס עבר אותו בפועל.
מצב שלישי, נפוץ בעיקר בבניינים חדשים יחסית או בבניינים ותיקים שמעולם לא הושלם בהם הליך פורמלי, הוא רישום בחברה משכנת. כשבניין עדיין לא נרשם כבית משותף בטאבו - למשל משום שהחלוקה לתת-חלקות טרם הושלמה, משום שיש חריגות בנייה שמונעות רישום, או משום שהיזם פשוט לא סיים את ההליך - הזכויות של הדיירים אינן יכולות להירשם במרשם הציבורי. במקום זאת הן מנוהלות בספרים פנימיים של חברה משכנת, לרוב היזם עצמו או עורך דין מטעמו, שמתחייבת לרשום את הדיירים בטאבו בעתיד, כשהתהליך יושלם. במקום נסח טאבו, מקבלים מהחברה המשכנת מסמך שנקרא אישור זכויות, שאמור לשקף את מי שרשום אצלה כבעל הזכויות בדירה ואת השעבודים הרובצים עליה.
ההבדל המשפטי בין שלושת המצבים הוא מהותי. זכות הרשומה בטאבו היא זכות קניינית במובן המלא - היא חלה כלפי כולם, אפשר לסמוך עליה בלי תלות באמינות של גורם שלישי, ואפשר להעביר אותה, למשכן אותה ולאכוף אותה בבית משפט על בסיס הרישום עצמו. זכות חכירה ברמ״י היא זכות מוכרת וניתנת להעברה, אך היא כפופה לתנאי חוזה החכירה מול המדינה ולעיתים מחייבת את הסכמת הרשות לפעולות מסוימות. הזכות שמנוהלת אצל חברה משכנת חלשה משמעותית יותר: מדובר בזכות שמקורה בהסכם ולא ברישום ציבורי, והביטחון של הרוכש תלוי בכך שהחברה המשכנת תנהל את ספריה כראוי ותכבד את ההתחייבות שלה. אם מתעורר סכסוך, או אם החברה המשכנת נקלעת לקשיים, מעמדו של מי שרשום רק בספריה חלש בהרבה ממעמדו של מי שרשום בטאבו.
בפועל, כדי לדעת באיזה מצב נמצאת דירה ספציפית יש לבדוק שני מסמכים שונים ולא להסתפק בהנחות. נסח טאבו עדכני אפשר להפיק באופן מקוון, בתשלום אגרה קטנה, דרך שירותי הממשלה או אתר רשות התאגידים, ובו רואים מיד אם יש בעלים רשום, האם יש משכנתא קיימת, הערת אזהרה, עיקול או הערה אחרת. אם נסח כזה אינו קיים או שהוא מתייחס לחלקה כולה ולא לדירה הספציפית, סימן שהבניין עדיין לא נרשם כבית משותף, ואז יש לפנות ישירות לחברה המשכנת ולבקש אישור זכויות מעודכן על שם המוכר. כשמדובר בקרקע שמנוהלת על ידי רמ״י, הבדיקה המקבילה היא פנייה לרשות עצמה או הפקת אישור זכויות מהמערכת המקוונת שלה, שמפרט את סוג הזכות, תקופת החכירה שנותרה ואת השאלה אם בוצעה כבר הקנייה של הבעלות. חשוב להשוות בכל מקרה את שם המוכר במסמך לתעודת הזהות שלו, ולוודא שמספרי הגוש, החלקה ותת-החלקה תואמים את הדירה הנמכרת בפועל ולא נכס אחר בבניין.
להבדל הזה יש משמעות ישירה על מימון העסקה. בנקים נוטים להעניק משכנתא בקלות יחסית כשמדובר בדירה הרשומה בטאבו על שם המוכר, כי ניתן לרשום את המשכנתא עצמה כשעבוד ישיר במרשם הציבורי, ולבנק יש ביטחון מלא. כשמדובר בזכות חכירה מרמ״י, הבנק בודק בין היתר כמה שנים נותרו בתקופת החכירה ביחס לתקופת ההלוואה, ולעיתים נדרשת הסכמה נפרדת של הרשות לפני מתן ההלוואה. המצב המורכב ביותר הוא דירה שרשומה רק אצל חברה משכנת: מכיוון שאי אפשר לרשום משכנתא רגילה על זכות שלא רשומה בטאבו, הבנק דורש מהחברה המשכנת לחתום על מסמך שנקרא התחייבות לרישום משכנתא, ובו היא מתחייבת לרשום את השעבוד לטובת הבנק ברגע שהבניין יירשם כבית משותף. זהו ביטחון עקיף וחלש יותר מרישום ישיר, ובנקים רבים מגיבים לכך בשיעורי מימון נמוכים יותר, בתנאים נוספים, ולעיתים בסירוב מוחלט אם החברה המשכנת אינה מוכרת עליהם או אם יש ספק לגבי יציבותה.
מסיבות אלה כדאי לברר את מצב הרישום של דירה ספציפית בשלב מוקדם ככל האפשר, עוד לפני שחותמים על זיכרון דברים או על חוזה. מי שרוכש דירה ראשונה ולא מכיר את המונחים האלה יכול להיעזר במדריך לרכישת דירה ראשונה, ומי שכבר מגיע לשלב עריכת החוזה כדאי שיוודא שסעיף הרישום וסעיף המימון בחוזה משקפים נכונה את המצב שנמצא בבדיקה, נושא שמפורט במדריך לסעיפים המרכזיים בחוזה רכישת דירה. גם מי שבוחן רכישת קרקע ולא דירה בבניין קיים נתקל לעיתים קרובות באותה שאלה, שכן חלק ניכר מהקרקעות הפנויות בישראל הן קרקעות רמ״י בחכירה, נושא שנדון בהרחבה במדריך להשקעה בקרקעות בישראל. בכל אחד מהמצבים, ההבדל בין רישום קנייני מלא לבין זכות המבוססת על התחייבות בלבד הוא ההבדל בין עסקה בטוחה לעסקה שתלויה באמון.
האמור לעיל הוא מידע כללי בלבד ואינו מהווה ייעוץ משפטי. בדיקת מצב הזכויות בדירה ספציפית, כולל הפקת נסח טאבו ואישור זכויות עדכניים, מומלץ לבצע באמצעות עורך דין מקרקעין לפני חתימה על כל מסמך מחייב.
שאלות נפוצות
מה ההבדל בין נסח טאבו לאישור זכויות?
נסח טאבו הוא מסמך רשמי שמופק ממרשם המקרקעין הממשלתי ומשקף רישום ציבורי ומחייב כלפי כולם. אישור זכויות, לעומת זאת, הוא מסמך שמפיקה רמ״י או חברה משכנת מתוך המרשמים הפנימיים שלהן, והוא משקף את מה שרשום אצלן בלבד - ולכן חלש יותר מבחינת הביטחון המשפטי שהוא נותן לקונה.
איך בודקים אם דירה רשומה בטאבו, ברמ״י או בחברה משכנת?
מפיקים נסח טאבו מקוון לפי גוש וחלקה. אם קיים נסח שמתייחס לדירה הספציפית - היא רשומה כבית משותף בטאבו. אם הנסח מתייחס לחלקה כולה בלבד או שאין נסח, יש לבדוק מול חברת הניהול או היזם אם קיימת חברה משכנת, ומול רמ״י אם מדובר בקרקע מדינה בחכירה.
האם אפשר לקבל משכנתא על דירה שלא רשומה בטאבו?
כן, אך בתנאים שונים מדירה רשומה. כשמדובר בחכירה מרמ״י הבנק בודק את משך תקופת החכירה שנותרה. כשמדובר בחברה משכנת, הבנק דורש ממנה התחייבות לרישום משכנתא עתידי, ולעיתים מגביל את שיעור המימון בהתאם לרמת הביטחון שהוא מקבל.
מה זה חכירה מהוונת ולמה זה חשוב?
חכירה מהוונת היא חכירה שבה שולמו מראש מלוא דמי החכירה לתקופה כולה, בדרך כלל 49 או 98 שנה. מבחינה כלכלית היא מתפקדת כמעט כמו בעלות, אך מבחינה משפטית עדיין מדובר בזכות חכירה ולא בבעלות מלאה, אלא אם בוצעה הקנייה פורמלית של הבעלות ורישומה בטאבו.
מה קורה אם הבניין שבו נמצאת הדירה עדיין לא נרשם כבית משותף?
כל עוד הבניין לא נרשם כבית משותף בטאבו, אי אפשר לרשום בעלות נפרדת על כל דירה בו. הזכויות מנוהלות בינתיים בידי חברה משכנת, שמתחייבת להעביר את הרישום לטאבו כשהתהליך יושלם - תהליך שיכול להימשך זמן רב ותלוי בין היתר בהשלמת מדידות, היתרים ותשלומים.
מי אחראי להשלים את רישום הבניין כבית משותף?
בדרך כלל האחריות מוטלת על היזם או הקבלן שבנה את הבניין, ולעיתים נקבעת במפורש בחוזה הרכישה. כשהבניין ותיק והיזם המקורי כבר אינו פעיל, האחריות עשויה לעבור לוועד הבית או לדיירים עצמם, וההליך נעשה מורכב וממושך יותר.
מתעניינים בדירה מקבלן או בפרויקט חדש?
השאירו פרטים ונחבר אתכם ליזמים ולפרויקטים הרלוונטיים באזור שלכם.
כתבות קשורות
 מדריכים
ייפוי כוח בעסקת נדל"ן: מתי צריך אותו, ואיך עושים את זה נכון
מוכר שגר בחו"ל, קונה מבוגר שלא יכול להגיע למשרד עורך הדין, או בן משפחה שמטפל בעסקה בשם קרוב - בכל המקרים האלה נדרש ייפוי כוח נוטריוני, ולרוב דווקא מהסוג הבלתי חוזר. הנה מה שצריך לדעת לפני שחותמים.
 מדריכים
רכישת דירה משותפת בידי ידועים בציבור: המדריך המשפטי המלא
בני זוג ידועים בציבור או שותפים שרוכשים דירה יחד אינם זוכים אוטומטית להגנה המשפטית שיש לנשואים, ולכן הסכם ממון או שותפות כתוב מראש הוא הכלי המרכזי להבטיח בעלות ברורה, להיערך נכון למס הרכישה ולמנוע סכסוכי ירושה במקרה של פטירה.
 מדריכים
ליקויי בנייה בדירה חדשה מקבלן: זכויות הרוכש לפי חוק המכר ותקופות הבדק
רטיבות, סדקים או תקלה במערכות בדירה חדשה מקבלן? חוק המכר (דירות) קובע לכל סוג ליקוי תקופת בדק ואחריות נפרדת, וההבדל בין תיקון על ידי הקבלן לתביעה כספית יכול להכריע את התוצאה.