







עמלת פירעון מוקדם במשכנתא: איך מחשבים אותה ומתי כדאי לשלם אותה בכל זאת
עמלת פירעון מוקדם היא לא קנס שרירותי אלא כמעט תמיד ביטוי כספי לפער בין הריבית שנקבעה להלוואה לבין הריבית הממוצעת שמפרסם בנק ישראל, ולכן יש מסלולים שבהם היא כמעט אפסית ויש מסלולים שבהם היא יכולה להגיע לעשרות אלפי שקלים - והדרך היחידה לדעת בוודאות היא לבקש מהבנק חישוב מדויק לפני שמחליטים.
מי שמקבל ירושה, בונוס גדול, או מוכר דירה ורוצה לסגור את המשכנתא על הדירה הקודמת, נתקל כמעט תמיד באותה שאלה: כמה יעלה לי לפרוע את היתרה לפני הזמן. התשובה משתנה מאוד בין לווה ללווה, כי היא לא תלויה רק בסכום שנותר אלא בעיקר בסוג המסלול, בריבית שנקבעה בו ביום החתימה, ובזמן שנותר עד לסיום ההלוואה. לפני שממהרים להחליט, שווה להבין מה בדיוק מרכיב את העמלה, כי לעיתים ההפתעה היא לכיוון החיובי ולא רק לכיוון השלילי.
בבסיס הכל עומדת עמלת ההיוון, שהיא הרכיב המהותי ביותר בעמלת הפירעון המוקדם, לצידה עמלות קטנות בהרבה: עמלה תפעולית בגין ביצוע החישוב עצמו, שמוגבלת בחוק לעד 60 ₪, ועמלת הודעה מוקדמת שחלה כאשר לא מודיעים לבנק זמן מספיק מראש, ומוגבלת לעד 0.1% מהסכום הנפרע. שתי אלה קבועות יחסית וזניחות בגודלן. עמלת ההיוון היא הסיפור האמיתי, וההיגיון מאחוריה פשוט: כשהבנק נתן הלוואה בריבית קבועה לתקופה ארוכה, הוא תמחר מראש הכנסת ריבית צפויה לאורך כל חיי ההלוואה. אם הלווה פורע את היתרה מוקדם בזמן שהריבית הממוצעת בשוק נמוכה מהריבית שנקבעה לו, הבנק לא יכול להשקיע מחדש את הכסף שמוחזר לו באותה תשואה, ולכן הוא זכאי לפצוי על ההפרש - וזה בדיוק מה שעמלת ההיוון משקפת.
באופן מעשי, הבנק משווה את הריבית החוזית של ההלוואה לריבית הממוצעת שבנק ישראל מפרסם עבור מסלולים דומים באורך התקופה שנותרה, מכפיל את הפער הזה ביתרת הקרן ובזמן שנותר, ומהוון את הסכום לערך נוכחי. המשמעות המעשית היא שאם הריבית הממוצעת שמפרסם בנק ישראל באותו סוג מסלול גבוהה משלכם, או שווה לה, אין לבנק שום הפסד מהפירעון - ולכן עמלת ההיוון יוצאת אפסית, גם אם היתרה גדולה וגם אם נשארו הרבה שנים עד תום ההלוואה. הפער הזה מושפע ישירות מהחלטות הריבית של בנק ישראל, כך שתקופה של עליית ריבית יכולה להקטין או לבטל עמלות שהיו צפויות להיות גבוהות, בעוד תקופה של ירידת ריבית עלולה להגדיל אותן. מי שרוצה להבין למה הריבית הממוצעת בשוק זזה מלכתחילה יכול לקרוא על השפעת החלטות הריבית של בנק ישראל על שוק הדיור.
חשוב לדעת שהחוק מגן במידה מסוימת על הלווה גם כשעמלת ההיוון יוצאת גבוהה: לאחר וותק של שלוש שנים ממועד נטילת ההלוואה, הבנק מחויב להפחית מהסכום המחושב הנחה קבועה של 20%, כך שהעמלה בפועל תמיד נמוכה מהחישוב הגולמי. כדאי גם לדעת שמתקיים דיון רגולטורי מתמשך סביב אופן חישוב הריבית הממוצעת שמשמשת בסיס להשוואה, ובנק ישראל קידם יוזמות לצמצם את השפעת רכיב הסיכון האישי שנקבע ללווה על גובה העמלה. מכיוון שמדובר בתחום שממשיך להשתנות, ואת הריבית הממוצעת המדויקת לתאריך הפירעון אי אפשר לדעת מראש בבית, הדרך היחידה לקבל מספר מהימן היא לבקש מהבנק חישוב רשמי בכתב, שתקף לתקופה מוגבלת בלבד.
לא כל מסלול נושא את החשיפה הזו. מסלול הפריים, שבו הריבית נגזרת ישירות מריבית בנק ישראל ומתעדכנת אוטומטית עם כל שינוי, פטור למעשה מעמלת היוון כמעט לחלוטין, כי אין בו פער קבוע שנועל את הבנק להפסד עתידי - מי שפורע חוב במסלול כזה משלם בעיקר את העמלה התפעולית הקטנה. מי שמתלבט בין מסלול פריים למסלול קבוע כבר בשלב לקיחת המשכנתא יכול להיעזר בהשוואה המלאה בין ריבית פריים לריבית קבועה. גם במסלולים בריבית משתנה, שבהם הריבית מתעדכנת מחדש כל תקופה קבועה - נהוג שנה, שלוש, חמש שנים, לפי המסלול הספציפי - כל מועד עדכון כזה מהווה מעין תחנת יציאה: פירעון בדיוק במועד העדכון פטור מעמלת היוון, כי הריבית באותה נקודה מתאפסת מול השוק ואין פער שנותר להשוואה. פירעון באמצע התקופה שבין תחנה לתחנה עדיין עלול לשאת עמלה, אך זו בדרך כלל נמוכה יותר ממסלול קבוע לטווח ארוך, פשוט כי האופק הרלוונטי להשוואה קצר יותר.
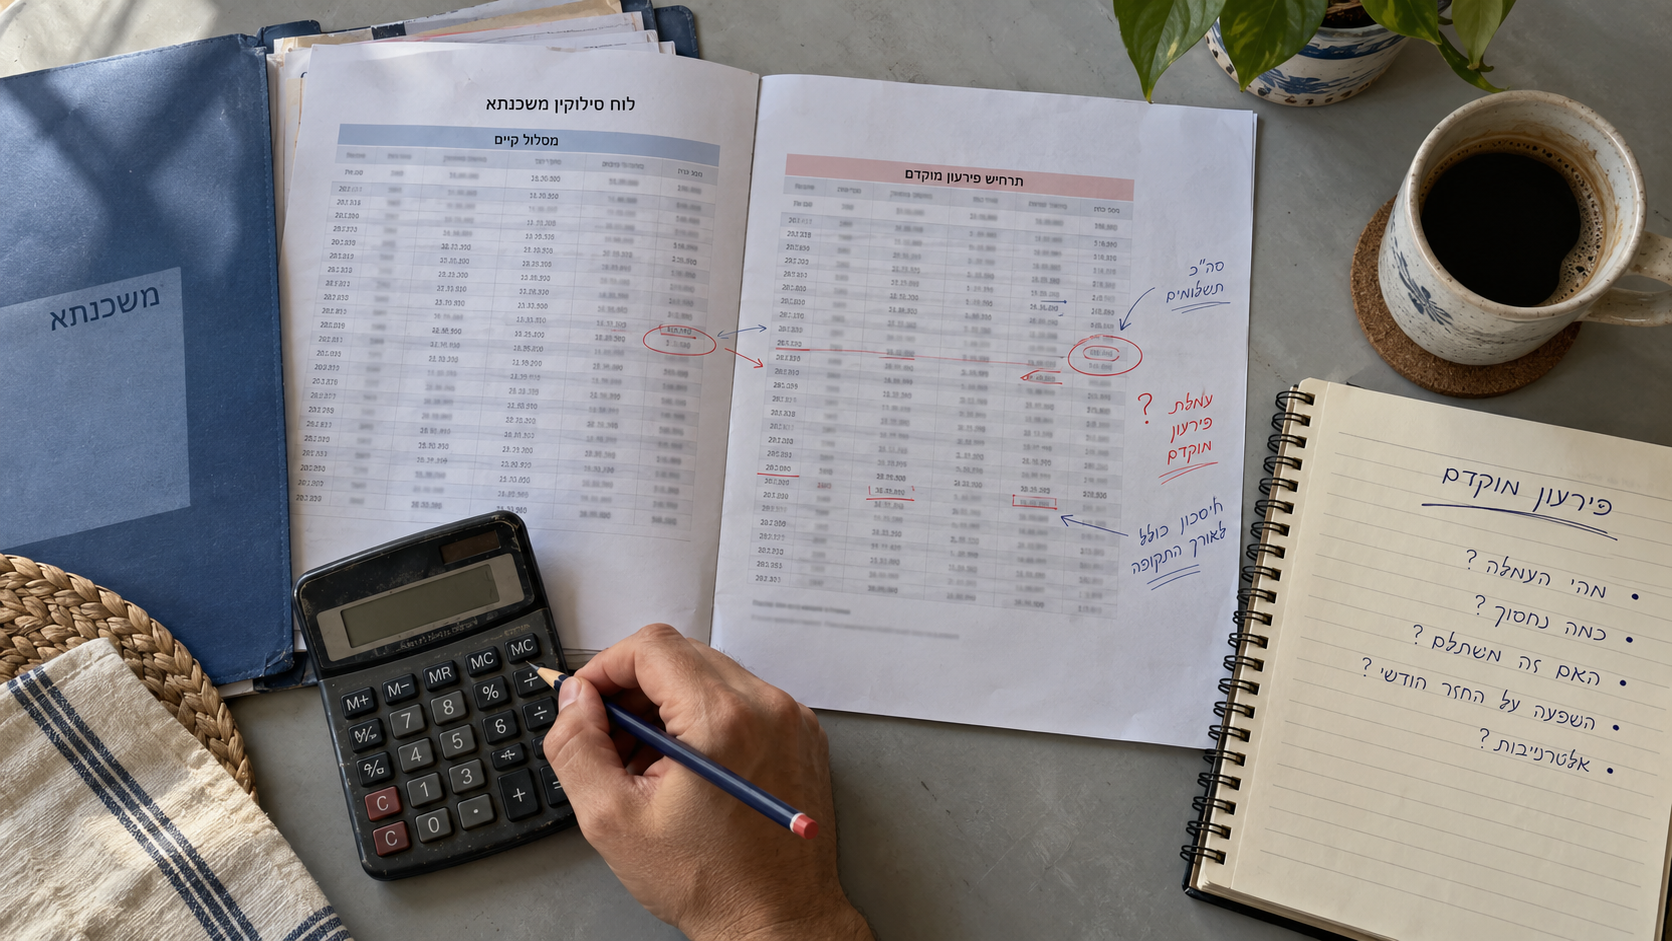
השאלה שבאמת חשובה ללווים היא לא רק כמה עולה הפירעון, אלא האם משתלם לשלם אותו בכל זאת. כשיש פער ריבית משמעותי בין הריבית הקיימת בהלוואה לריבית שאפשר לקבל היום במיחזור, או כשרוצים לשנות מבנה משכנתא שלם ולא רק לסגור יתרה, כדאי לבצע חישוב פשוט: מה גובה העמלה החד פעמית מול ההפרש החודשי שיתקבל מהריבית החדשה, וכעבור כמה חודשים ההפרש הזה "מכסה" את העלות. ברוב המקרים שבהם הפער בריבית גדול והזמן שנותר עד תום ההלוואה ארוך, נקודת האיזון מגיעה תוך שנה עד שלוש, ומשם והלאה מדובר ברווח נטו. מי שבוחן מיחזור כדאי שיקרא את המדריך המלא למיחזור משכנתא, שמפרט את כל השיקולים הנוספים מעבר לעמלה עצמה, ואת איך בוחרים מסלול משכנתא נכון מלכתחילה כדי לצמצם את החשיפה לעמלות כאלה בעתיד.
מעבר לחישוב הכלכלי הצר, יש מצבים שבהם משתלם לפרוע גם בלי לבדוק נקודת איזון מדויקת: מכירת הדירה שעליה נלקחה המשכנתא, רצון לצאת ממבנה הלוואה מורכב מדי עם יותר מדי מסלולים, או פשוט הקלה תזרימית משמעותית שמצדיקה תשלום חד פעמי. בכל מקרה, לפני שמקבלים החלטה סופית, הצעד הראשון הוא לבקש מהבנק הנוכחי מסמך חישוב רשמי ומעודכן, ואם שוקלים מיחזור אצל בנק אחר - לקבל הצעת מחיר מפורטת גם משם, כדי להשוות בין העלות החד פעמית לחיסכון המצטבר לאורך זמן.
המידע במאמר זה הוא כללי ואינו מהווה ייעוץ פיננסי, משכנתאות או מס אישי - לפני קבלת החלטה כדאי לבדוק את הנתונים המדויקים מול הבנק ולשקול התייעצות עם גורם מוסמך.
שאלות נפוצות
מהי בעצם עמלת ההיוון ולמה היא הרכיב הכי משמעותי בעמלת הפירעון המוקדם?
עמלת ההיוון נועדה לפצות את הבנק על ההפרש בין הריבית שנקבעה בהלוואה לריבית הממוצעת שמפרסם בנק ישראל לאותו סוג מסלול, כשהיא מחושבת על יתרת הקרן ועל הזמן שנותר עד תום ההלוואה ומהוונת לערך נוכחי - לכן ככל שהפער גדול יותר והזמן שנותר ארוך יותר, כך העמלה עולה, ולהפך.
מתי אין צורך לשלם עמלת פירעון מוקדם כלל?
במסלול פריים העמלה כמעט אפסית כי הריבית בו צמודה לריבית בנק ישראל ומתעדכנת באופן שוטף, ובמסלולים בריבית משתנה קיימת עמלה אפסית או מינימלית במועדי עדכון הריבית התקופתיים, המכונים תחנות יציאה - בשני המקרים עדיין עשויה לחול עמלה תפעולית קטנה.
איך אפשר לדעת מראש מה גובה העמלה שאצטרך לשלם?
אי אפשר לחשב את זה במדויק בבית, כי הריבית הממוצעת הרלוונטית משתנה מתקופה לתקופה - הדרך הבטוחה היחידה היא לפנות לבנק ולבקש מסמך חישוב רשמי, שתקף בדרך כלל לפרק זמן מוגבל ומתעדכן בכל בקשה חדשה.
האם כדאי למחזר משכנתא גם כשיש עמלת פירעון מוקדם גבוהה?
כשהפער בין הריבית הקיימת לריבית החדשה משמעותי והזמן שנותר עד תום ההלוואה ארוך, ההפרש החודשי לרוב מכסה את עלות העמלה תוך שנה עד שלוש, ומשם מדובר בחיסכון נטו - אבל את החישוב הזה כדאי לבצע לכל מקרה לגופו מול נתוני העמלה בפועל.
מה ההנחה שניתנת ככל שעובר זמן מרגע לקיחת ההלוואה?
החוק קובע שלאחר וותק של שלוש שנים ממועד נטילת ההלוואה, הבנק מחויב להפחית 20% קבועים מסכום עמלת ההיוון המחושב, ללא קשר לגודל הפער או ליתרת הקרן.
האם יש הבדל בין פירעון מלא לפירעון חלקי מבחינת העמלה?
העיקרון זהה בשני המקרים - החישוב מתבסס על אותו הפרש ריביות ואותה יתרת זמן, רק שבפירעון חלקי הוא מופעל על הסכום שנפרע בפועל ולא על כל יתרת הקרן, ולכן גם העמלה קטנה יחסית.
מתעניינים בדירה מקבלן או בפרויקט חדש?
השאירו פרטים ונחבר אתכם ליזמים ולפרויקטים הרלוונטיים באזור שלכם.
כתבות קשורות
מבחן הריבית במשכנתא: מה זו בדיקת הלחץ של בנק ישראל ואיך היא מצמצמת את הסכום שתקבלו
הוראת בנק ישראל מחייבת את הבנקים לבדוק אם תעמדו בהחזר המשכנתא גם אם הריבית תעלה בעתיד, לא רק לפי הריבית שאתם משלמים היום - וזה משפיע ישירות, ולעיתים דרמטית, על הסכום שהבנק מוכן לאשר לכם בפועל.
פריים מול ריבית קבועה לא צמודה: איך לבנות את תמהיל המשכנתא הנכון ב-2026
בזמן שבנק ישראל ממשיך במחזור הורדות הריבית, ההבדל בין מסלול הפריים למסלול הקבוע הלא צמוד הופך לקריטי לכל לווה - הנה איך כל מסלול מגיב לשינויי ריבית, כמה עולה לצאת ממנו מוקדם, ואיך לקבוע את התמהיל הנכון לפי הציפיות שלכם לגבי המשך המגמה.
משכנתא משותפת בגירושין: מחזור לשם אחד, מכירה או המשך תשלום זמני
גירושין לא משנים דבר מול הבנק - שני הלווים נשארים אחראים למשכנתא המשותפת עד שמבוצע שינוי רשמי, ולבני הזוג יש בעצם שלוש דרכים להתמודד עם זה: העברת ההלוואה לשם אחד, מכירת הדירה וסילוק החוב, או המשך תשלום משותף עד למכירה מתוכננת.