החלטת הריבית של בנק ישראל: איך היא משפיעה על שוק הדיור והמשכנתאות
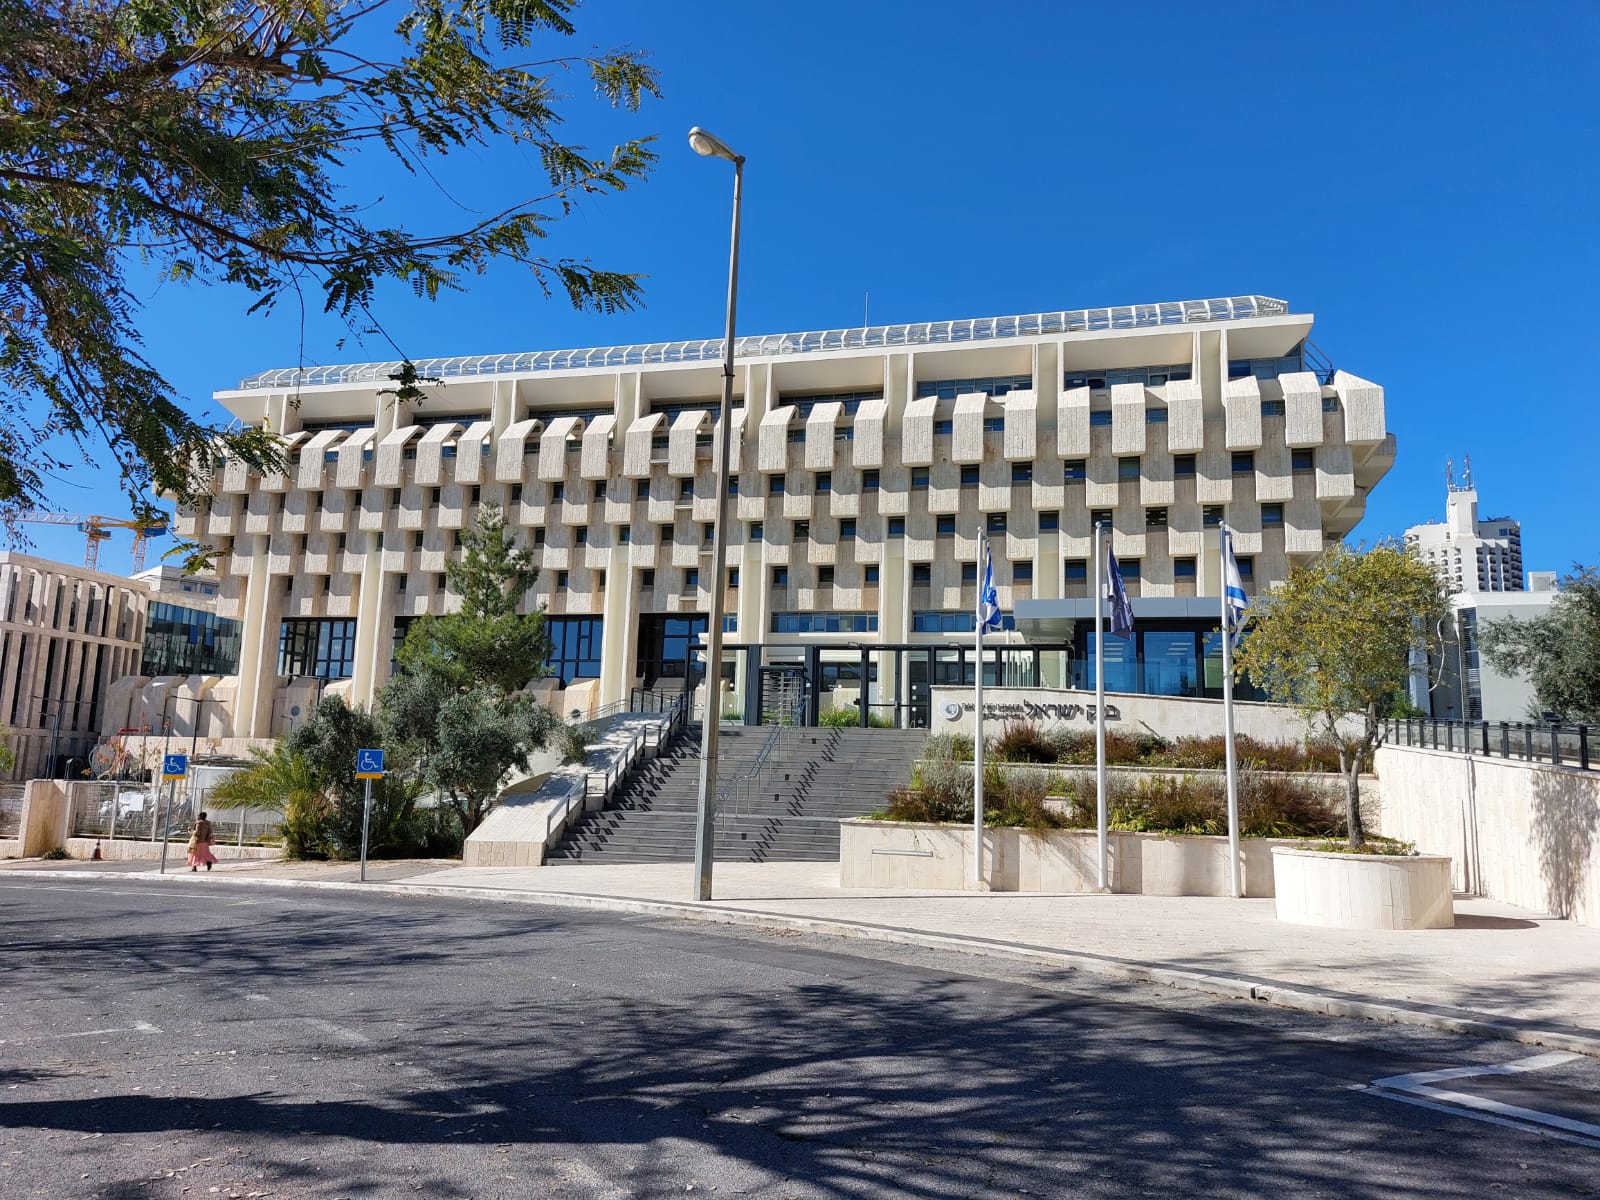
בשנת 2026 הפחית בנק ישראל את הריבית שלוש פעמים - מ-4.5% בתחילת השנה ל-3.5% נכון להחלטה מיולי 2026, כשריבית הפריים עומדת בעקבותיה על 5%. הפחתת ריבית מוזילה את ההחזר החודשי במשכנתאות במסלול הפריים, אך משפיעה בעקיפין ולאט יותר על מחירי הדירות עצמן.
מה קרה בפועל ב-2026
לפי דיווחים כלכליים, הוועדה המוניטרית של בנק ישראל הותירה את הריבית ללא שינוי ברמה של 4% בהחלטה מ-23 בפברואר 2026, על רקע החשש מהתמשכות המלחמה ועליית מחירי האנרגיה. בהמשך השנה, עם התמתנות האינפלציה (שעמדה במאי 2026 על כ-1.9%, סביב מרכז יעד יציבות המחירים) והפחתת המתיחות הביטחונית, הבנק הפחית את הריבית בהדרגה: במאי 2026 מ-4% ל-3.75%, ובהמשך ביולי 2026 - בפעם השנייה ברציפות והשלישית מתחילת השנה - ל-3.5%, כשריבית הפריים יורדת בעקבותיה ל-5%. זו ההחלטה העדכנית ביותר שאומתה במקורות בזמן כתיבת כתבה זו, ומומלץ לבדוק את מועדי ההחלטות הבאים באתר בנק ישראל לפני החלטות פיננסיות.
איך זה משפיע על משכנתא קיימת
מי שנוטל חלק ממשכנתא במסלול ריבית פריים מרגיש את ההשפעה כמעט מיידית - ההחזר החודשי במסלול הזה יורד עם כל הפחתת ריבית. לעומת זאת, מסלולים בריבית קבועה (צמודה ולא צמודה) אינם מושפעים כלל מהפחתות עתידיות, כיוון שהריבית שלהם ננעלה במועד לקיחת ההלוואה. למי ששוקל מחזור משכנתא, סביבת ריבית יורדת היא בדיוק הרגע לבדוק אם משתלם להחליף מסלול.
איך זה משפיע על כדאיות רכישה חדשה
ריבית נמוכה יותר מוזילה את עלות המימון לרוכשים חדשים, ולמעשה מגדילה את כוח הקנייה האפקטיבי בכל רמת החזר חודשי נתונה. עם זאת, ההשפעה על מחירי הדירות עצמם אינה מיידית - יש פער זמן בין שינוי ריבית לביטוי שלו במחירי עסקאות, ומחירי הדיור מושפעים גם מגורמים נוספים כמו היצע דירות חדשות וביקוש משקיעים. מי שבודק איזה מסלול משכנתא הכי מתאים למצב הנוכחי יכול להיעזר במדריך לבחירת מסלול משכנתא.
מה התחזית קדימה
לפי תחזיות שפרסם בנק ישראל, הריבית צפויה להמשיך ולרדת בהדרגה, עם הערכות לרמה ממוצעת של כ-3% ברבעון השני של 2027 - כלומר עוד כשתי הפחתות נוספות צפויות במהלך השנה הקרובה, בכפוף לנתוני האינפלציה והמצב הביטחוני-כלכלי בפועל. זו תחזית, לא התחייבות, וכדאי להתייחס אליה בזהירות בהתאם.
שאלות נפוצות
מה ההבדל בין ריבית בנק ישראל לריבית הפריים?
ריבית הפריים מחושבת כריבית בנק ישראל בתוספת מרווח קבוע של 1.5%. כשבנק ישראל מפחית את הריבית ב-0.25%, ריבית הפריים יורדת באותו שיעור בדיוק.
האם כדאי לחכות עם רכישת דירה עד שהריבית תרד עוד?
זו החלטה תלוית נסיבות אישיות ולא כלל אצבע גורף - יש לשקול גם את מחיר הדירה הספציפית, זמינות הנכס, ועד כמה ניתן לתזמן את השוק. מומלץ להיוועץ ביועץ משכנתאות לגבי המצב האישי.
איזה מסלול משכנתא הכי רגיש לשינויי ריבית?
מסלול הפריים הכי רגיש - הוא מגיב מיד לכל שינוי בריבית בנק ישראל. מסלולים בריבית קבועה (צמודה או לא צמודה) אינם משתנים כלל לאורך חיי ההלוואה.
מתעניינים בדירה מקבלן או בפרויקט חדש?
השאירו פרטים ונחבר אתכם ליזמים ולפרויקטים הרלוונטיים באזור שלכם.