







שוק המשרדים בישראל 2026: כמעט מלא בתל אביב, מתרוקן בהרצליה פיתוח
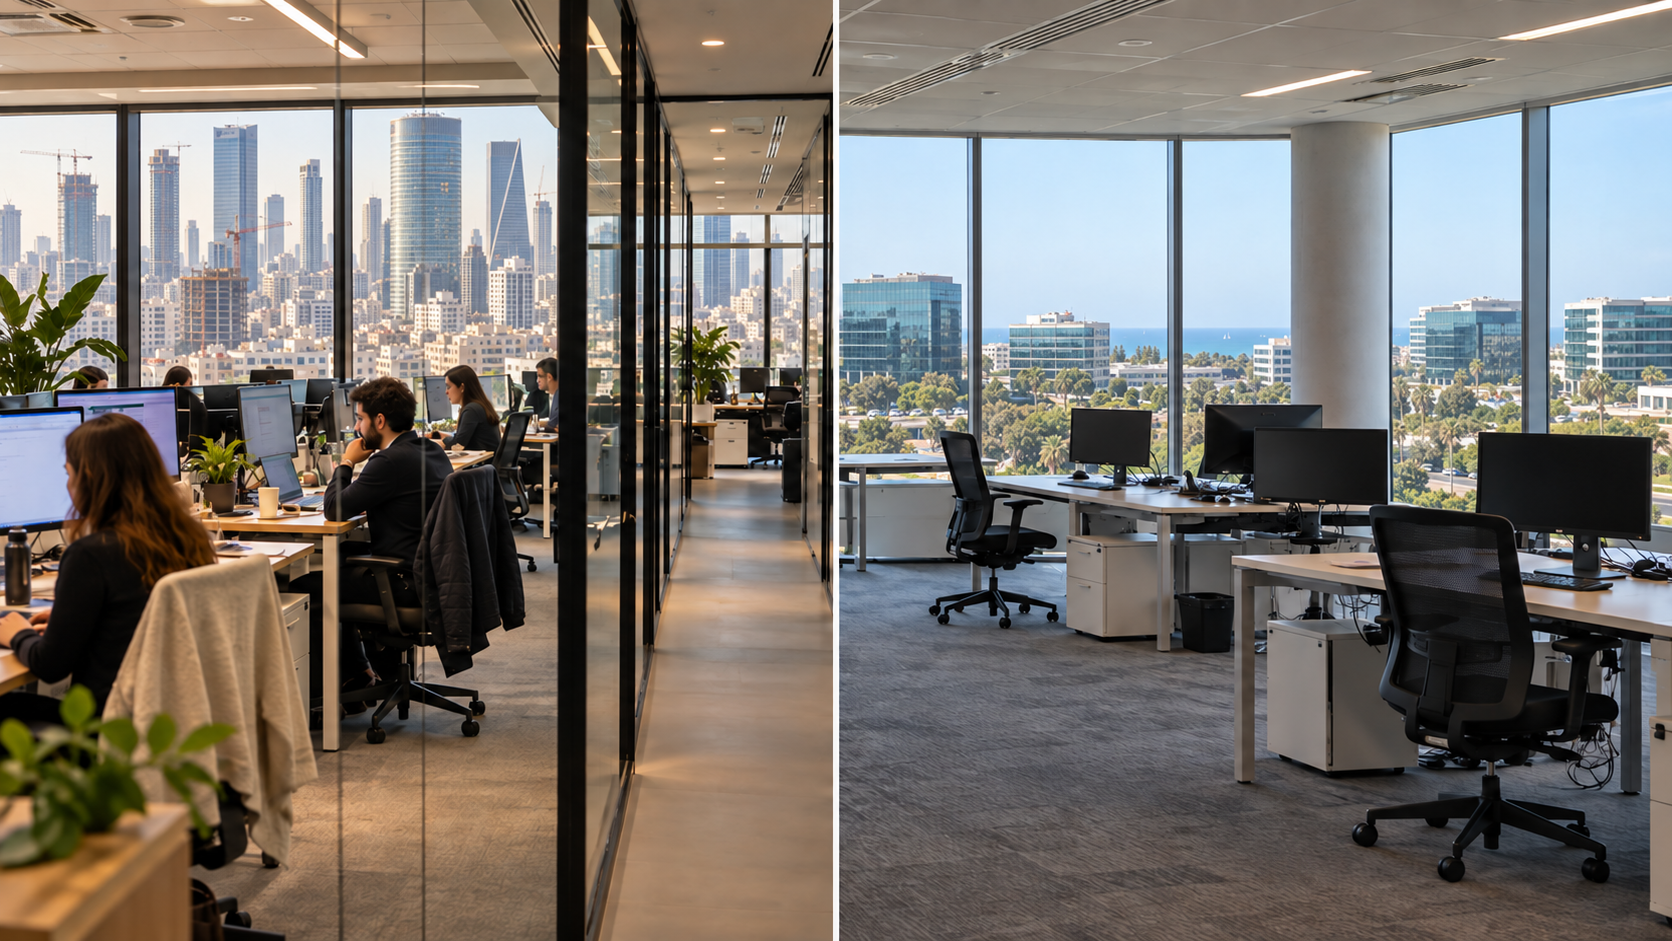
שוק המשרדים בישראל בסתיו 2026 נקרע בין שני עולמות: מגדלי היוקרה במרכז תל אביב רשמו במחצית הראשונה של השנה תפוסה של כמעט 99%, בעוד שהרצליה פיתוח, שנחשבה עד לא מזמן לכתובת המבוקשת ביותר להייטק, ממשיכה להתרוקן. בין לבין מתחולל שינוי עמוק יותר: ענפי הביטחון, הסייבר וההגנה-טק הופכים בהדרגה למנוע הביקוש המרכזי במקום ההייטק האזרחי המסורתי.
הנתונים המעודכנים ביותר, מתוך דוח מחלקת המחקר של ניומרק נת"ם לסיכום המחצית הראשונה של 2026 בהשוואה למחצית השנייה של 2025, מציגים תמונה חדה. במגדלי משרדים מדרגה א' (Class A) במרכז תל אביב נמדדה תפוסה ממוצעת של 98.89%, לעומת 95.83% בלבד במחצית הקודמת. דמי השכירות הממוצעים עלו בהתאם ל-126.13 שקל למ"ר, לעומת 124.77 שקל חצי שנה קודם לכן. בפילוח לפי צירים המספרים בולטים עוד יותר: בציר בגין נמדדה תפוסה של 98.95% ושכירות ממוצעת של כ-151 שקל למ"ר, במתחם יגאל אלון תפוסה של 99.10% ושכירות של כ-139 שקל למ"ר, ובדרך יצחק רבין תפוסה של 98.70% ושכירות של כ-144 שקל למ"ר. במילים אחרות, כמעט כל שטח פנוי שהתפנה במגדלים המבוקשים ביותר בעיר נבלע כמעט באופן מיידי.
התמונה משתנה לגמרי ברגע שיוצאים מגבולות העיר. בפתח תקווה, שנחשבה עד לפני שנה כשוק בעודף היצע חריף, קפצה התפוסה מ-69.55% ל-75.32%, כשדמי השכירות הממוצעים עומדים על כ-73.68 שקל למ"ר. בבני ברק נרשמה עלייה דומה בכיוון, מ-90.72% ל-93.13%, אם כי דמי השכירות שם דווקא ירדו בכ-2.2% לרמה של כ-67.90 שקל למ"ר. הרצליה פיתוח, לעומת זאת, הולכת בכיוון ההפוך: בבנייני Class A התפוסה נחלשה מ-94.40% ל-90.57%, ודמי השכירות הממוצעים ירדו מתחת לרף הפסיכולוגי של 100 שקל למ"ר, לכ-96.75 שקל. במבני Class B במתחם ירידת התפוסה הייתה חדה בהרבה, מ-81.50% ל-72.58%.
ההסבר המרכזי שמציע הדוח לפער הזה נוגע לתחבורה ציבורית. הקו האדום של הרכבת הקלה, שמחבר את פתח תקווה ובני ברק דרך רמת גן לתל אביב ובת ים, ממשיך להעמיק את השפעתו על מפת המשרדים: מספר הנוסעים החודשי בקו גבוה בכ-80% לעומת חודש ההפעלה הראשון, ותחנות הרכבת הקלה הופכות בהדרגה לשיקול ממשי בהחלטות מיקום של חברות. הרצליה פיתוח, לעומת זאת, עדיין נטולת פתרון תחבורה המוני דומה, ומוצאת עצמה בנחיתות תחרותית מול ערים שלפני שנים ספורות נחשבו חלופה זולה בלבד ולא מתחרה של ממש. מדובר בהיפוך מגמה: עוד בספטמבר 2025 תוארה פתח תקווה כמי שסובלת מ"עודף היצע חד במיוחד" במשרדים, והשינוי שנרשם מאז ממחיש עד כמה נגישות תחבורתית הפכה לגורם מכריע בשוק.
מקביל לסיפור הגיאוגרפי מתרחש שינוי בזהות השוכרים עצמם. נתוני קוליירס ישראל מראים שבמחצית הראשונה של 2026 זינק היקף שטחי המשרדים שנחתמו על ידי חברות ביטחוניות ודיפנס-טק ב-32%, לכ-140 אלף מ"ר, לעומת כ-106 אלף מ"ר במחצית השנייה של 2025. ענפי הביטחון, הסייבר וההגנה-טק מהווים כיום כשליש מכלל הביקוש הפעיל למשרדים במדינה, וכ-62% מהעסקאות של חברות ביטחוניות מתרכזות באזור גוש דן - תל אביב, פתח תקווה, רמת גן, בני ברק וחולון. בניגוד לחברות הייטק אזרחיות, שהתרגלו לחוזים קצרים יחסית של כשלוש שנים ולצמצום שטחים בעקבות מודלים היברידיים, חברות ביטחוניות שוכרות שטחים גדולים יותר, משקיעות מיליוני שקלים בהתאמות אבטחה ומעבדות, ומתחייבות לתקופות ארוכות בהרבה - בין השאר משום שאופי העבודה שלהן, הכרוך בסיווגי ביטחון, כמעט שאינו מאפשר עבודה מהבית.
השינוי הזה לא נולד בחלל ריק, אלא על רקע כמה שנים שבהן עבודה היברידית שינתה מהיסוד את הדרך שבה חברות ישראליות צורכות שטחי משרדים. 2023 הייתה השנה הראשונה מזה עשור שבה מספר המועסקים בהייטק דווקא ירד, בכ-5,000 משרות, ובדצמבר 2024 נותרו במגזר רק כ-17 אלף משרות פנויות - שבר קטן מהביקוש לגיוס ששרר בשנים הקודמות. המודל שהתגבש בסופו של דבר ברוב חברות ההייטק הישראליות הוא נוכחות קבועה של יומיים עד שלושה בשבוע, בדרך כלל בין שלישי לחמישי, כשהשאר נשאר גמיש. לפי הערכת קוליירס, כ-70% מהחברות מנסות כיום לדחוף לעוד ימי נוכחות תוך שמירה על המסגרת ההיברידית, אך זה לא מבטל את המשיכה של עובדים למשרות גמישות: משרות שמציעות עבודה היברידית ממשיכות למשוך משמעותית יותר מועמדים ממשרות שדורשות נוכחות מלאה. התוצאה המצטברת היא שהיקף שטח המשרדים הכולל לעובד הצטמצם, אבל הביקוש שנותר התרכז דווקא בבניינים המובחרים והנגישים ביותר - מה שמסביר יפה מדוע דווקא מגדלי היוקרה בתל אביב כמעט מלאים, בזמן שמלאי ישן ופחות מרכזי מתקשה למצוא שוכרים.
מעל כל זה מרחף עודף ההיצע שכבר בדרך. לפי סקירה מספטמבר 2025, צפויים להתווסף למלאי המשרדים בתל אביב כ-900 אלף מ"ר בתוך שש שנים - קצב גבוה בכ-30% מהממוצע בחמש השנים שקדמו לכך, ובנוסף לתל אביב עצמה גם רמת גן, הרצליה, פתח תקווה, נתניה, רעננה וכפר סבא מתמודדות עם חשש דומה לעודף היצע. במקביל, ב-2025 האטה תעשיית הבנייה את הקצב: התחלות בנייה של משרדים ירדו בכ-20% והשלמות ירדו בכ-30% עד 35%, ככל הנראה גם בהשפעת עלויות מימון ותשומות בנייה - נושא שקשור ישירות למגמות שנבחנות במדד תשומות הבנייה ולהחלטות הריבית של בנק ישראל, המשפיעות על כדאיות פרויקטים יזמיים חדשים. במקביל דווח על ירידה ארצית מתונה של 3% עד 5% בדמי השכירות הממוצעים, כשבאזורי משנה פחות מבוקשים הירידה האפקטיבית חדה בהרבה, בין 10% ל-20%.
התמונה הכוללת שמצטיירת מהנתונים היא של שוק שמתפצל בין שני מסלולים ברורים: מגדלים איכותיים ונגישים תחבורתית, שבהם התפוסה קרובה לרוויה ומחירי השכירות ממשיכים לעלות, מול מלאי ישן יותר או מרוחק מתחבורה ציבורית, שבו הביקוש נחלש ודמי השכירות בירידה. עבור משקיעים הבוחנים נדל"ן מסחרי כאפיק השקעה, ולא רק דירות למגורים, השונות הגדולה הזו בין תת-שווקים היא בדיוק הסיבה לבחון את הנושא לעומק לפני קבלת החלטה - לרבות באמצעות ההשוואה בין השקעה בנדל"ן מסחרי לנדל"ן למגורים שמסבירה את ההבדלים המהותיים בין שני האפיקים.
הנתונים במאמר זה מבוססים על דוחות שפרסמו ניומרק נת"ם, קוליירס ישראל וגורמים נוספים בענף הנדל"ן המסחרי, ומתייחסים בעיקרם למחצית הראשונה של 2026 בהשוואה למחצית השנייה של 2025, נכון למועד כתיבת הכתבה בספטמבר 2026. מאחר ששוק המשרדים דינמי ודוחות עדכניים מתפרסמים מדי חצי שנה, מומלץ לבדוק נתונים עדכניים יותר בבואכם לקבל החלטה עסקית.
שאלות נפוצות
מהו שיעור התפוסה הנוכחי במגדלי המשרדים בתל אביב?
לפי דוח ניומרק נת"ם על המחצית הראשונה של 2026, התפוסה הממוצעת במגדלי משרדים מדרגה א' במרכז תל אביב עומדת על כ-98.89%, לעומת 95.83% במחצית השנייה של 2025. בצירים המבוקשים ביותר, כמו ציר בגין ומתחם יגאל אלון, התפוסה אף עוברת את 99%, מה שהופך את השוכרים לתלויים כמעט לחלוטין בשטחים שמתפנים מחברות קיימות.
כמה עולה שכירות משרד למ"ר בתל אביב, בהרצליה פיתוח ובפתח תקווה?
במרכז תל אביב דמי השכירות הממוצעים במגדלי Class A נעים סביב 126 שקל למ"ר, כאשר בצירים המבוקשים כמו ציר בגין המחיר מגיע לכ-151 שקל למ"ר. בהרצליה פיתוח, לעומת זאת, הממוצע ירד מתחת ל-100 שקל למ"ר, לכ-96.75 שקל, ובפתח תקווה הממוצע עומד על כ-73.68 שקל למ"ר - פער משמעותי שמשקף בעיקר הבדלים בנגישות תחבורתית ובאיכות המלאי.
למה שיעור התפוסה בהרצליה פיתוח יורד בזמן שבפתח תקווה ובבני ברק הוא עולה?
ההסבר המרכזי הוא הרכבת הקלה. פתח תקווה ובני ברק מחוברות לקו האדום, שמספר הנוסעים בו גדל בכ-80% לעומת חודש ההפעלה הראשון, ונגישות תחבורתית משופרת הופכת אותן לאטרקטיביות יותר לחברות. הרצליה פיתוח נותרה ללא פתרון תחבורה המונית דומה, ומאבדת יתרון תחרותי מול ערים שנתפסו בעבר כחלופה זולה בלבד.
איך עבודה היברידית שינתה את הביקוש למשרדים בישראל?
מאז 2023, כשמספר המועסקים בהייטק ירד לראשונה מזה עשור, התגבש ברוב חברות ההייטק מודל של נוכחות קבועה של יומיים עד שלושה בשבוע במשרד. התוצאה היא צמצום בשטח הכולל הנדרש לעובד, אך גם ריכוז ביקוש חד יותר במשרדים איכותיים ונגישים - מה שמסביר מדוע מגדלי היוקרה בתל אביב כמעט מלאים בזמן שמלאי ישן יותר מתקשה להתמלא.
אילו ענפים מובילים כיום את הביקוש למשרדים בישראל?
לפי נתוני קוליירס ישראל, חברות ביטחוניות, סייבר והגנה-טק מובילות כיום את הביקוש, לאחר זינוק של כ-32% בהיקף העסקאות שלהן במחצית הראשונה של 2026 לעומת המחצית הקודמת. ענפים אלה מהווים כיום כשליש מכלל הביקוש הפעיל למשרדים בישראל, בעוד חברות הייטק אזרחיות ותוכנה ממשיכות במגמת צמצום שטחים.
האם צפוי עודף היצע במשרדים בשנים הקרובות?
כן, בעיקר במלאי הישן ובאזורים מסוימים. סקירות ענפיות מצביעות על תוספת של כ-900 אלף מ"ר משרדים בתל אביב בתוך כשש שנים, קצב גבוה משמעותית מהעשור הקודם, לצד חשש לעודף היצע גם ברמת גן, בהרצליה, בנתניה, ברעננה ובכפר סבא. יחד עם זאת, ב-2025 האטה קצב הבנייה עצמו, עם ירידה של כ-20% בהתחלות וכ-30% עד 35% בהשלמות, מה שעשוי למתן חלקית את הלחץ בטווח הקצר.
מתעניינים בדירה מקבלן או בפרויקט חדש?
השאירו פרטים ונחבר אתכם ליזמים ולפרויקטים הרלוונטיים באזור שלכם.
כתבות קשורות
 חדשות שוק
מדד אמון הצרכנים 2026: האם הציבור הישראלי מאמין שמחירי הדירות ימשיכו לרדת?
מדד אמון הצרכנים של הלמ"ס נותר עמוק בשלילה גם בתחילת 2026, ולראשונה מזה שנים המגמה הזו מתיישבת עם ירידה בפועל במחירי הדירות. בדיקה של מה שהנתונים הרשמיים בישראל באמת יודעים - ולא יודעים - על ציפיות הציבור לשוק הדיור.
 חדשות שוק
השפעת המצב הביטחוני על עסקאות הנדל״ן בישראל: תמונה ארצית 2026
בחינה ארצית של האופן שבו שני סבבי הסלמה ביטחונית האחרונים, ביוני 2025 ובפברואר-מרץ 2026, השפיעו בפועל על קצב עסקאות הנדל"ן בישראל, ומה מלמדת ההשוואה ביניהם על מהירות ההתאוששות של השוק.
 חדשות שוק
תחזית 2027 לשוק הדיור: מה בנק ישראל והאוצר צופים, ובמה בתי ההשקעות חלוקים עליהם
לא בנק ישראל ולא אגף הכלכלן הראשי באוצר מפרסמים מספר קונקרטי לכיוון מחירי הדירות ב-2027 - אבל מהתחזית המאקרו-כלכלית העדכנית שלהם, ומהסקירות החודשיות של האוצר, אפשר להרכיב תמונה זהירה יותר מזו שמציגים חלק מבתי ההשקעות הפרטיים.