







השפעת המצב הביטחוני על עסקאות הנדל״ן בישראל: תמונה ארצית 2026
בשנתיים האחרונות סיפק שוק הדירות הישראלי שתי תקופות בדיקה מתועדות היטב לשאלה איך הסלמה ביטחונית משפיעה בפועל על קצב העסקאות: מבצע "עם כלביא" ביוני 2025 ומבצע "שאגת הארי" בפברואר-מרץ 2026. הנתונים הארציים הרשמיים מראים תבנית עקבית – נפילה חדה אך קצרה בהיקף העסקאות שנמשכת בדרך כלל כחודש עד חודשיים, ולאחריה חזרה הדרגתית לקצב הרגיל, כאשר כל סבב משאיר רושם מתון יותר מקודמו.
כדי לקרוא נכון את ההשפעה הזאת צריך להבחין בין שני מדדים שמתנהגים אחרת לגמרי. מדד מחירי הדירות של הלשכה המרכזית לסטטיסטיקה הוא מדד דביק: גם בחודשי המתיחות החריפים ביותר הוא זז בדרך כלל בעשיריות האחוז בודדות מדי חודש, כפי שנסקר בהרחבה בניתוח מדד מחירי הדירות של הלמ"ס. היקף העסקאות, לעומת זאת, הוא המדד הרגיש והמהיר שבאמת "קופא" כשמתעורר חשש ביטחוני, מכיוון שרוכשים ומוכרים יכולים לדחות החלטה בלחיצת כפתור בעוד שמחיר עסקה שכבר נחתמה כמעט לא זז. הסקירה הזאת מתמקדת בתמונה הארצית המצרפית של היקף העסקאות; ניתוחים נפרדים שכבר פורסמו על אשדוד ואשקלון ועל נהריה ועכו בוחנים איך הדינמיקה הזאת מתעצמת באזורים הקרובים יותר לחזית.
שנת 2025 כולה מספקת את קו הבסיס. לפי נתוני הלמ"ס נמכרו ברחבי הארץ כ-90,690 דירות בשנה החולפת, ירידה של 11.9% לעומת 2024 החזקה, אך עלייה של 26.9% לעומת שפל המלחמה ב-2023 – עדות לכך שהשוק המשיך להתאושש מהזעזוע הראשוני של פרוץ הלחימה גם בשנה שבה שני מבצעים נוספים שיבשו אותו מחדש. מה שמעניין יותר מהמספר הכולל הוא ההרכב: דירות חדשות ירדו ב-25.5% לעומת 2024 ועמדו על כ-34,030 יחידות בלבד, בעוד עסקאות יד שנייה נשארו כמעט ללא שינוי, ירידה של אחוז בודד בלבד לכ-56,660 יחידות. הפער הזה, שנבחן בהרחבה ביחס בין דירות יד שנייה לדירות חדשות, חוזר על עצמו בכל תקופת הסלמה: עסקאות יד שנייה מונעות ברובן מצורך אמיתי לעבור דירה, ולכן ממשיכות להיסגר גם בתקופות לחוצות, בעוד עסקאות חדשות – שחלק גדול מהן ספקולטיבי או תלוי מימון ותזמון – הן הראשונות שנעצרות כשמתעורר חשש.
מבצע "עם כלביא", שנמשך כשבועיים ביוני 2025 על רקע העימות עם איראן, מספק את הדוגמה הארצית החדה ביותר לדפוס הזה. ברבעון מאי-יולי 2025, שבתוכו נפל המבצע, נרשמה ירידה שנתית של 19.6% בהיקף העסקאות הארצי לעומת התקופה המקבילה אשתקד – כמעט כפול מקצב הירידה השנתי הכולל של 2025 – כאשר דירות חדשות צנחו ב-36.4% ועסקאות יד שנייה ירדו ב"רק" 6.8%. ההיבט של המשקיעים בתקופה הזאת, כולל השינוי בחלקם היחסי מכלל העסקאות, נסקר בפירוט נפרד במאמר על חלקם של המשקיעים בעסקאות הדיור.
הדרך שבה השוק יצא מהבור הזאת חשובה לא פחות מהנפילה עצמה. כבר ברבעון ספטמבר-נובמבר 2025 הפער השנתי בהיקף העסקאות התכווץ לכ-12%, שיפור ניכר לעומת השפל של רבעון הקיץ. וברבעון נובמבר 2025-ינואר 2026 היקף העסקאות אף עלה לעומת הרבעון הקודם, למרות שההשוואה השנתית נשארה שלילית בעיקר בשוק הדירות החדשות, שירד בכ-27% לעומת אותה תקופה ב-2024-2025. במילים אחרות, ברגע שהשלב האקוטי של הלחימה חלף, קצב העסקאות חזר להתקרב לנורמה תוך רבעון עד שניים, בעוד שהריבית הגבוהה והירידה במחירי הדיור המשיכו ללחוץ על השוק כגורם נפרד ומתמשך, כפי שעולה גם מהמעקב האחראי על ההיקף החודשי של עסקאות הדיור.
עם זאת, לפני שהמבצע הבא בכלל התחיל, הנתונים כבר הראו סימני היחלשות. דצמבר 2025 נסגר עם ירידה שנתית של 24% בהיקף העסקאות, ובינואר 2026 – עוד לפני שכל טיל נורה בסבב החדש – נרשמו 6,933 עסקאות בלבד ברחבי הארץ, ירידה של 9% לעומת ינואר אשתקד, כשדירות חדשות ירדו ב-19.5% ועסקאות יד שנייה ב-3% בלבד. התבנית הזאת, שבה הציפייה למתיחות מקררת את השוק עוד לפני שההסלמה בפועל מתחילה, היא חלק בלתי נפרד מהתמונה: אי-ודאות משפיעה על החלטת רכישה גם בלי אירוע מוחשי.
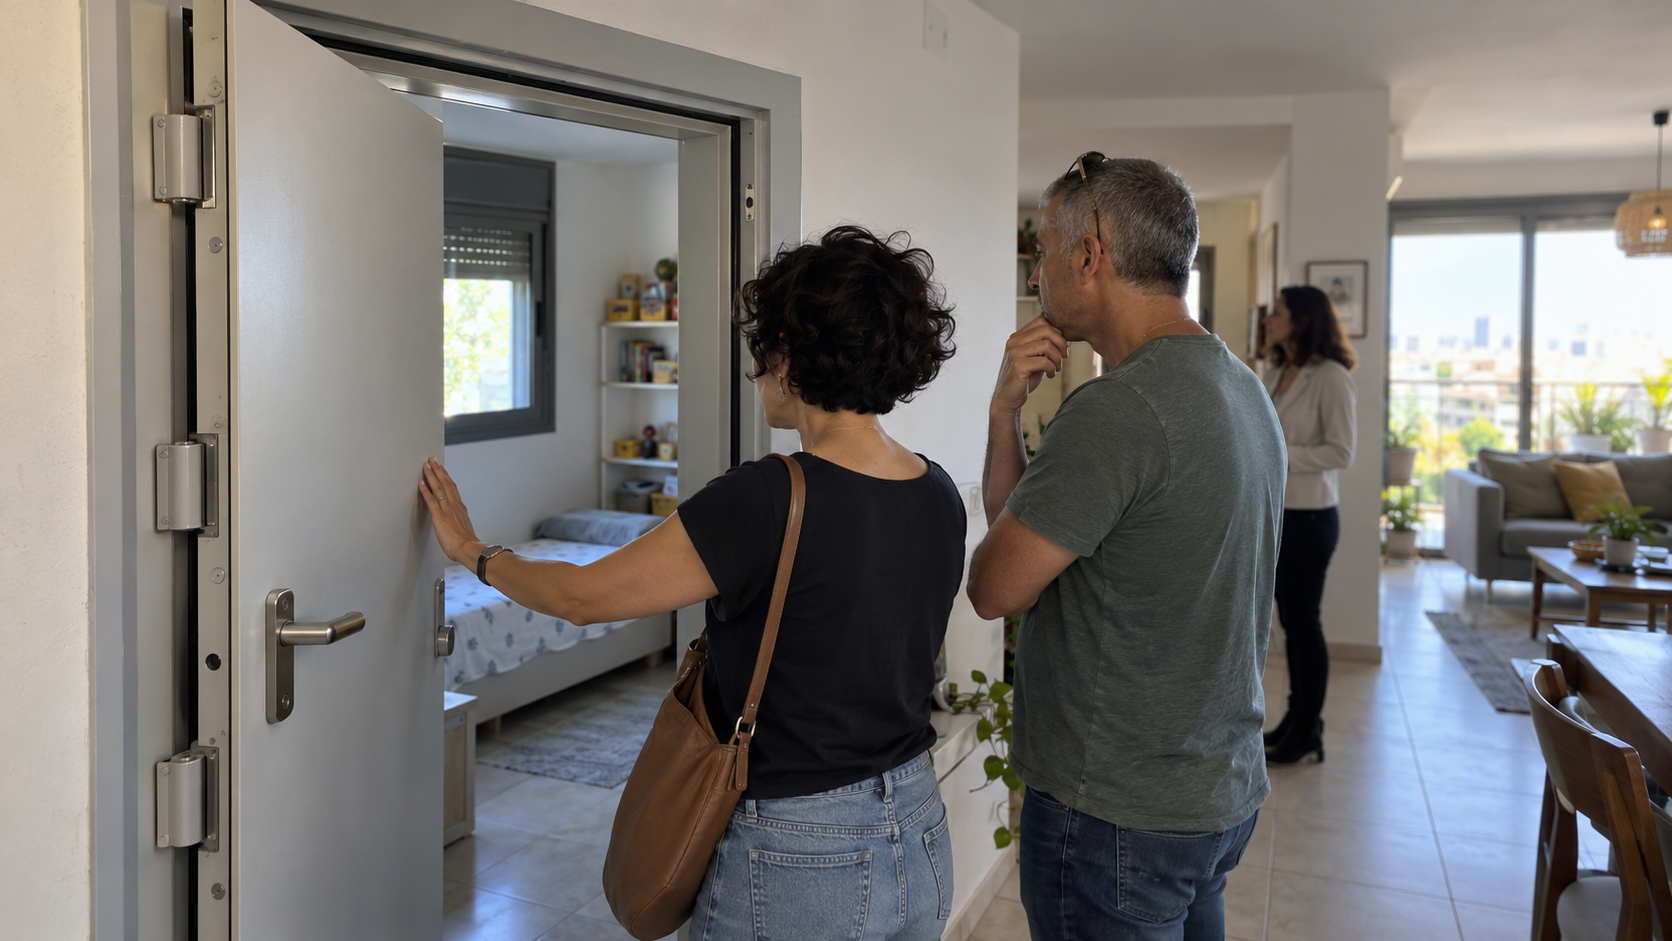
ב-28 בפברואר 2026 יצאו ישראל וארה"ב למבצע "שאגת הארי" נגד איראן, שהתרחב כעבור ימים ספורים גם לזירת לבנון – מערכה גדולה יותר בהיקפה מזו של יוני 2025. ובכל זאת, ההשפעה שלה על קצב העסקאות הארצי הייתה מתונה יותר, לא חריפה יותר. במרץ 2026, חודש שבו המבצע היה בעיצומו, נמכרו ברחבי הארץ 7,395 דירות – עלייה של 3% לעומת פברואר, וירידה שנתית של 8% בלבד, פחות חדה מהפער השלילי שכבר נרשם בינואר עוד לפני שהמבצע יצא לדרך. מדד משלים ומהיר עוד יותר, כמות הפניות למשרדי המכירות, ממחיש את ההבדל בצורה החדה ביותר: אם ביוני 2025 נרשמה נפילה של כ-95% בפניות למשרדי המכירות לעומת שגרה, הפעם ירידת הפניות עמדה על כ-45% בלבד – פחות ממחצית מהזעזוע הקודם. לצד זה נותר עקבה מבנית יותר: שיעור עסקאות היד השנייה שכללו ממ"ד קפץ ל-65% מכלל העסקאות, הרמה הגבוהה ביותר שנמדדה מאז תחילת 2024, סימן לכך שההעדפה הביטחונית של קונים משתנה בצורה עמידה יותר מהיקף העסקאות עצמו.
כשמציבים את שלושת מבחני הבית זה לצד זה – פרוץ המלחמה ב-2023, מבצע "עם כלביא" ביוני 2025 ומבצע "שאגת הארי" בתחילת 2026 – עולה תבנית שיש לה משמעות מעשית לכל מי שפועל בשוק: גודל הפגיעה המיידית בהיקף העסקאות הולך ומצטמצם מסבב לסבב, וההתאוששות לקצב "נורמלי" מגיעה בעקביות תוך כחודש עד רבעון מרגע שהשלב הפעיל של הלחימה נגמר, ולא נמתחת לאורך שנה כפי שקרה בפעם הראשונה. זה שונה באופן מהותי מהלחץ שמפעילות הריבית הגבוהה ורמת המחירים על השוק, שהוא לחץ מתמשך שאינו קשור לתאריך התחלה או סיום מוגדר. עבור מוכרים וקונים המשמעות המעשית היא שעסקאות שנעצרות באמצע תקופת הסלמה בדרך כלל לא מתבטלות אלא נדחות: משא ומתן שקפא בשבועות הראשונים של מבצע נוטה להתחדש ברגע שהמצב מתייצב, גם אם המחיר הסופי כבר לא זהה לזה שסוכם לפני ההפסקה.
הנתונים במאמר זה מבוססים על פרסומי הלשכה המרכזית לסטטיסטיקה ורשות המיסים נכון לספטמבר 2026, וכפופים לעדכונים ותיקונים בפרסומים הרשמיים הבאים.
שאלות נפוצות
איך אפשר להבחין בנתונים הרשמיים בין ירידה שקשורה למצב הביטחוני לבין ירידה שקשורה לריבית הגבוהה?
ירידה שקשורה להסלמה ביטחונית מתאפיינת בדרך כלל בנפילה חדה וריכוזית לחודש עד חודשיים, ואז בהתאוששות מהירה יחסית ברבעון שאחריה. ירידה שמקורה בריבית ובמחירי הדיור נמשכת לאורך תקופה ארוכה בהרבה, ללא קשר לתאריכי התחלה או סיום של אירוע מסוים, ונמשכת גם בחודשים "רגועים" ביטחונית.
כמה זמן בדרך כלל לוקח לשוק להתאושש אחרי סבב לחימה?
לפי שני האירועים המתועדים של 2025-2026, ההתכווצות החדה ביותר בהיקף העסקאות התרכזה בחודש-חודשיים של האירוע עצמו, וכבר ברבעון שלאחר מכן הפער השנתי הצטמצם באופן ניכר, גם אם לא נעלם לגמרי בגלל גורמים אחרים כמו הריבית.
האם מחירי הדירות גם יורדים בתקופות של הסלמה ביטחונית, לא רק כמות העסקאות?
מדד מחירי הדירות הרבה יותר יציב מהיקף העסקאות. גם בחודשי ההסלמה החדים ב-2025 וב-2026 השינוי במדד נמדד בעשיריות האחוז בודדות, בעוד שמספר העסקאות בפועל יכול לרדת בעשרות אחוזים באותה תקופה.
האם דירות חדשות ודירות יד שנייה מגיבות באותה מידה למצב הביטחוני?
לא. דירות חדשות, שחלק ניכר מהן נרכש כהשקעה או תלוי בתזמון מימון, נעצרות בצורה חדה בהרבה בתקופות הסלמה. עסקאות יד שנייה, המונעות לרוב מצורך אמיתי לעבור דירה, ממשיכות להיסגר בקצב קרוב יותר לרגיל גם בשיא המתיחות.
האם ההשפעה הביטחונית זהה בכל אזורי הארץ?
לא, והנתון הארצי המצרפי מטשטש פערים אזוריים משמעותיים, במיוחד באזורים הקרובים יותר לגבול או לטווח הירי, שם ההשפעה על היקף העסקאות ועל דפוסי הביקוש חדה יותר ונמשכת זמן רב יותר מהממוצע הארצי.
איפה אפשר לעקוב אחרי הנתונים הרשמיים העדכניים על עסקאות דיור?
הלשכה המרכזית לסטטיסטיקה ורשות המיסים מפרסמות נתוני עסקאות ברמה חודשית ורבעונית, בדרך כלל בפיגור של כשישה עד שמונה שבועות מתום התקופה הנמדדת, כך שהאירועים העדכניים ביותר מופיעים בנתונים הרשמיים רק כמה חודשים לאחר מכן.
מתעניינים בדירה מקבלן או בפרויקט חדש?
השאירו פרטים ונחבר אתכם ליזמים ולפרויקטים הרלוונטיים באזור שלכם.
כתבות קשורות
 חדשות שוק
מדד אמון הצרכנים 2026: האם הציבור הישראלי מאמין שמחירי הדירות ימשיכו לרדת?
מדד אמון הצרכנים של הלמ"ס נותר עמוק בשלילה גם בתחילת 2026, ולראשונה מזה שנים המגמה הזו מתיישבת עם ירידה בפועל במחירי הדירות. בדיקה של מה שהנתונים הרשמיים בישראל באמת יודעים - ולא יודעים - על ציפיות הציבור לשוק הדיור.
 חדשות שוק
תחזית 2027 לשוק הדיור: מה בנק ישראל והאוצר צופים, ובמה בתי ההשקעות חלוקים עליהם
לא בנק ישראל ולא אגף הכלכלן הראשי באוצר מפרסמים מספר קונקרטי לכיוון מחירי הדירות ב-2027 - אבל מהתחזית המאקרו-כלכלית העדכנית שלהם, ומהסקירות החודשיות של האוצר, אפשר להרכיב תמונה זהירה יותר מזו שמציגים חלק מבתי ההשקעות הפרטיים.
 חדשות שוק
שוק המשרדים בישראל 2026: כמעט מלא בתל אביב, מתרוקן בהרצליה פיתוח
נתוני מחצית ראשונה של 2026 חושפים שוק משרדים שנקרע לשניים - מגדלי היוקרה בתל אביב כמעט מלאים, בעוד הרצליה פיתוח מאבדת שוכרים, ודיפנס-טק וסייבר תופסים את מקום ההייטק האזרחי כמנוע הביקוש המרכזי.