







השקעה בחניות ומחסנים: יתרונות, חסרונות ומה לבדוק לפני שקונים
השקעה בחניה או במחסן היא אחת הדרכים הזולות והפשוטות ביותר להיכנס לשוק הנדל"ן הישראלי, ובערים צפופות כמו תל אביב היא הפכה בשנים האחרונות לאפיק מבוקש בפני עצמו. עם זאת מדובר בנכס שונה מהותית מדירה למגורים, עם יתרונות אמיתיים לצד מגבלות שכדאי להכיר לעומק לפני שחותמים על עסקה.
הביקוש לחניות ולמחסנים בערים הגדולות נשען על צורך יומיומי ולא על טרנד חולף. בתל אביב, ברמת גן, בגבעתיים ובמרכזי ערים צפופים אחרים, מספר כלי הרכב למשק בית גדל בעשור האחרון בקצב מהיר בהרבה מקצב הוספת מקומות החניה הציבוריים, וחניה בכחול-לבן הולכת ומתייקרת ומצטמצמת. כתוצאה מכך, בעלי רכב רבים מוכנים לשלם דמי שכירות קבועים תמורת חניה בטוחה וקרובה לבית או לעבודה. באותו האופן, דירות חדשות בבנייה רוויה נבנות בשטחים קטנים יותר מבעבר, ומשפחות שעוברות לדירות קומפקטיות במרכז העיר מגלות שאין להן איפה לאחסן אופניים, ציוד ספורט, רהיטים עונתיים או תכולת חדר ילדים - ופונות לשכור מחסן בקרבת מקום.
היתרון הבולט הראשון הוא הון כניסה נמוך יחסית. בעוד שדירה להשקעה במרכז הארץ דורשת בדרך כלל הון עצמי של מאות אלפי שקלים לפחות גם בהנחה של מימון בנקאי מלא, חניה באזורי הביקוש בתל אביב נסחרת במחירים נמוכים משמעותית - עסקאות רבות מדווחות בטווח שסביב 300 עד 400 אלף שקל לחניה סטנדרטית, ומחסן קטן בגודל של כמה מטרים בבניין מגורים סביר יכול להירכש בטווח מחירים דומה. בערים פחות מרכזיות ובפריפריה המחירים נמוכים עוד יותר. כניסה בסכום כזה מאפשרת למשקיעים עם תקציב מוגבל לגוון את תיק הנדל"ן שלהם בלי ליטול משכנתא גדולה, ומי שכבר מחזיק דירה יכול לרכוש חניה או מחסן כנכס משלים קטן בלי לשנות את מבנה ההשקעה העיקרית שלו. מי שרוצה להבין את המתמטיקה של תשואה מול הון עצמי לפני שמשווים בין אפיקים שונים יכול להיעזר במדריך לחישוב תשואת שכירות.
היתרון השני הוא תחזוקה כמעט אפסית. בשונה מדירה להשכרה, חניה או מחסן אינם דורשים שיפוץ, אין בהם מטבח, אינסטלציה או מזגן שיכולים להתקלקל, ואין דיירים שמתקשרים באמצע הלילה בגלל נזילה. הזמן שמשקיע מקדיש לניהול הנכס נמוך באופן קיצוני ביחס לדירה: אין הליכי כניסה ויציאה מורכבים, לרוב אין צורך בפרוטוקול מסירה מפורט, והבלאי כמעט לא קיים. גם הסיכון לנזק כספי משמעותי, כמו נזילה שגורמת לנזק במאות אלפי שקלים, נמוך בהרבה מזה שקיים בדירה מושכרת. זה הופך את הנכס לאטרקטיבי במיוחד למשקיעים שגרים רחוק מהנכס או שפשוט אין להם זמן ורצון להתעסק בניהול צמוד.
מבחינת תשואה, נתונים שפורסמו בשנים האחרונות מצביעים על תשואה על חניה במרכז תל אביב שמגיעה לסביבות 7% בשנה, ונתונים דומים - גם הם סביב 7% ואף מעט מעל - דווחו עבור מחסנים קטנים במיקומים מבוקשים. מדובר בתשואה גבוהה משמעותית מהתשואה הטיפוסית על דירה להשכרה במרכז תל אביב, שנעה לרוב בין 2% ל-4%. חשוב להתייחס למספרים הללו בזהירות: הם מבוססים על עסקאות בודדות שדווחו בתקשורת ובאתרי נדל"ן, ולא על מדגם רחב וסדיר כמו שוק הדירות, ולכן הם משמשים כאינדיקציה כללית בלבד ולא כהבטחה לתשואה עתידית.
לצד היתרונות יש גם מחיר, וכדאי להכיר אותו לפני שמתלהבים מהאחוזים. ראשית, התשואה האחוזית הגבוהה לכאורה מתורגמת לסכום כסף חודשי צנוע יחסית: גם כאשר התשואה השנתית עומדת על 7% בממוצע, חניה שנרכשה במחיר של כ-300 אלף שקל מניבה בסביבות 1,750 שקל בחודש בלבד, ומחסן קטן מניב פחות מכך. מי שמחפש הכנסה פסיבית משמעותית ולא רק אחוז יפה על הנייר עלול להתאכזב מהסכום המוחלט. שנית, הנזילות נמוכה משמעותית מדירה: מאגר הקונים הפוטנציאליים לחניה או מחסן בודדים קטן בהרבה ממאגר הקונים לדירת מגורים, ולעיתים הוא מוגבל בפועל לבעלי דירות אחרות באותו בניין, כך שמכירה מהירה במחיר הוגן לא תמיד מובטחת.
חסרון נוסף, ולעיתים המכריע ביותר, הוא הקושי במימון בנקאי ייעודי. רוב הבנקים בישראל אינם מציעים מסלול משכנתא סטנדרטי לרכישת חניה או מחסן בלבד, בייחוד כשמדובר בנכס שאינו נלווה לרכישת דירה. גם כשמימון כן מתאפשר, מדובר בנכס להשקעה ולא בדירת מגורים, כך שהבנק מגביל את שיעור המימון האפשרי - בדרך כלל עד 50% משווי הנכס לכל היותר, בהתאם למגבלות המקובלות על מימון נכסים שאינם למגורים. בפועל חלק ניכר מהעסקאות מבוצע במזומן מלא או באמצעות הלוואה כללית שאינה ייעודית ובריבית גבוהה יותר ממשכנתא רגילה. מי ששוקל למנף רכישה כזו כדאי שיבדוק מראש מול כמה גורמי מימון מה בכלל אפשרי, ולא יניח שהתנאים יהיו דומים לאלה של משכנתא לדירה. מי שבכל זאת בוחן מינוף בהשקעת נדל"ן באופן כללי יכול להכיר קודם את העקרונות הבסיסיים של הנושא במדריך למינוף בהשקעת נדל"ן, לפני שבודקים מה בדיוק זמין עבור חניה או מחסן.
לפני שחותמים על עסקה, בדיקה משפטית מדוקדקת היא חובה ולא המלצה בלבד. הצעד הראשון הוא להוציא נסח טאבו עדכני ולבדוק כיצד בדיוק רשומה החניה או המחסן, שכן קיימות שלוש אפשרויות עיקריות וההבדל ביניהן משמעותי מאוד. נכס שרשום כתת-חלקה נפרדת ועצמאית, בדרך כלל בבניינים גדולים עם חניון ציבורי או מסחרי, ניתן למכור, להעביר ואפילו לשעבד באופן עצמאי לגמרי בלי קשר לדירה מסוימת - זהו המצב הנקי ביותר מבחינה משפטית. לעומת זאת, חניה או מחסן שרשומים כ"צמודים" לדירה ספציפית בתשריט הבית המשותף אינם יכולים להימכר בנפרד מאותה דירה כלל, כך שמי שרוכש הצמדה כזו רוכש למעשה זכות שתמיד תישאר קשורה לדירה שאליה היא מוצמדת, ואם ירצה למכור אותה בעתיד יצטרך לעשות זאת יחד עם הדירה או מול בעל דירה אחר בבניין שמעוניין ברכישה. האפשרות השלישית, והחלשה ביותר מבחינה משפטית, היא זכות שימוש ייחודית ברכוש המשותף שלא עוגנה ברישום פורמלי אלא רק בהחלטת ועד בית או בתקנון פנימי - הסדר כזה נוח לשימוש שוטף, אך פגיע יותר לשינוי או לערעור בעתיד, ופחות יציב כבטוחה למימון. עורך דין מקרקעין שמכיר את הנושא יכול לזהות תוך זמן קצר באיזו קטגוריה מדובר, ולחסוך הפתעות לא נעימות אחרי החתימה.
בסופו של דבר, חניה או מחסן מתאימים בעיקר כהשקעת השלמה לתיק נדל"ן קיים, ופחות כאחזקה בודדת שאמורה לשאת לבדה תשואה כספית משמעותית או לשמש בטוחה למינוף נוסף. מי שמחפש הכנסה חודשית משמעותית מנכס בודד צריך לזכור שדירה להשכרה, גם עם תשואה אחוזית נמוכה יותר, מניבה לרוב סכום כסף חודשי גבוה משמעותית בזכות השווי הגבוה של הנכס עצמו. עבור משקיע שכבר מחזיק נדל"ן מניב ומחפש לפזר סיכון, או להיכנס בהון קטן לשוק תל אביבי שקשה מאוד להיכנס אליו בדרך אחרת, האפיק הזה יכול להתאים מצוין - בתנאי שהרישום נבדק כמו שצריך ושהציפיות מהתשואה בפועל ריאליות. מי שמעוניין להשוות בין אפיק כזה לבין השקעה בנכס מניב שלם יכול לעיין במדריך להשקעה בנכסים מניבים.
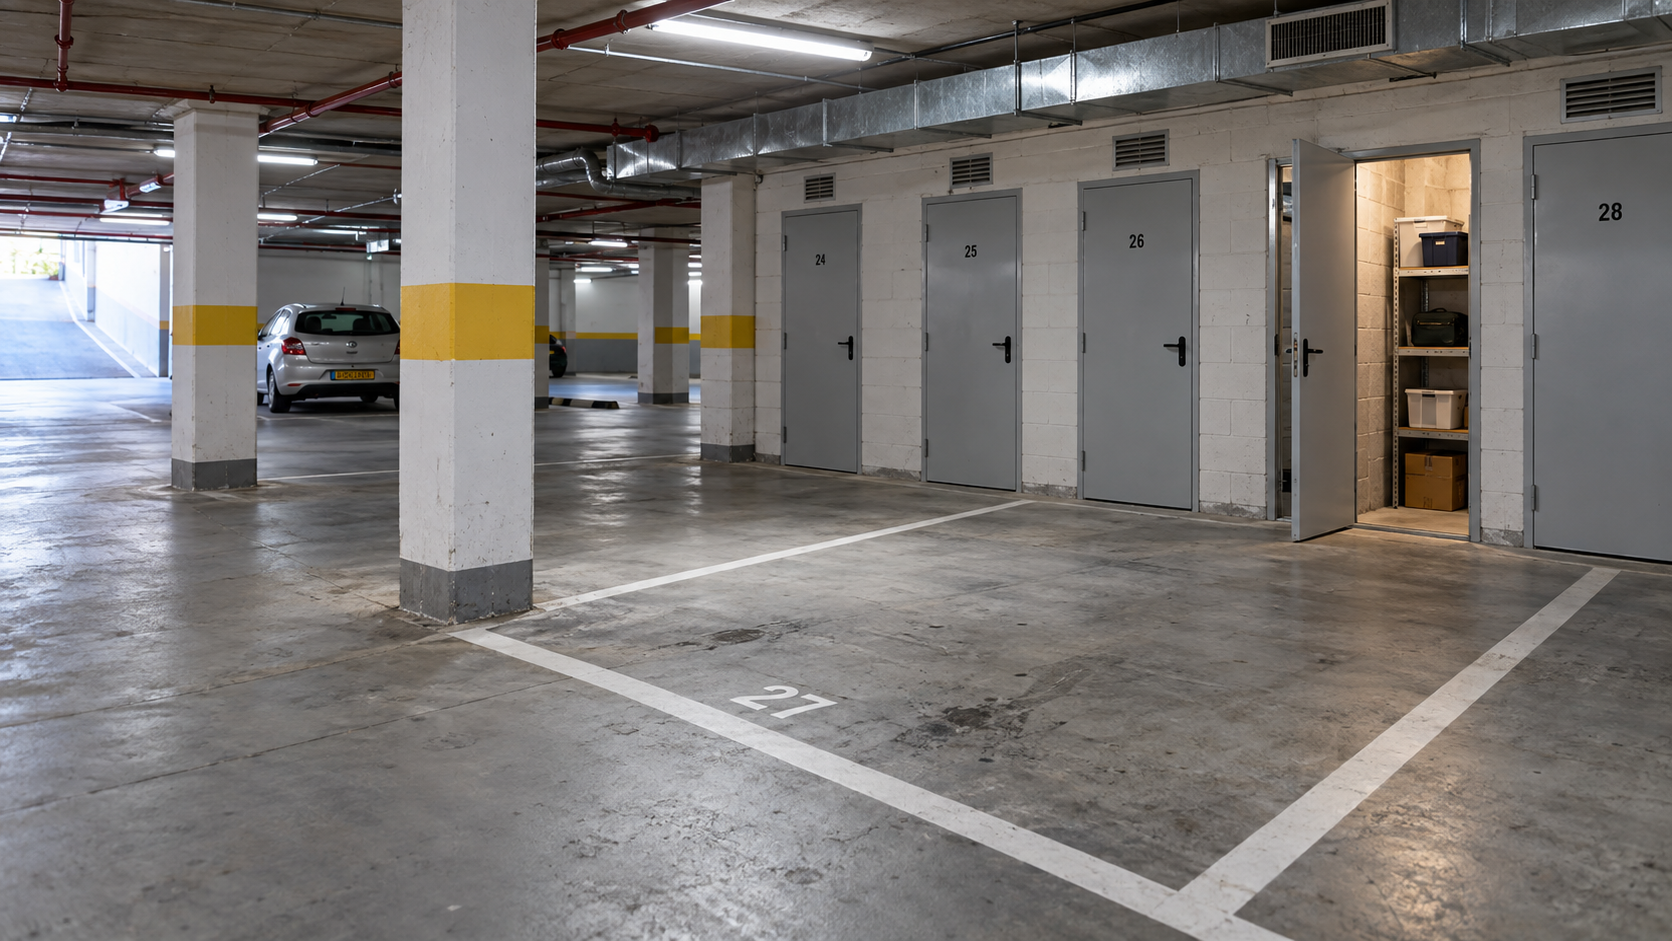
מחירי חניות ומחסנים, כמו גם שיעורי התשואה, משתנים מאוד בהתאם לעיר, לשכונה ולמצב הרישום של הנכס הספציפי, ומומלץ לבדוק נתוני עסקאות עדכניים מול מתווך, עורך דין או שמאי מקומי לפני קבלת החלטה.
שאלות נפוצות
האם אפשר לקנות חניה או מחסן בלי לקנות גם דירה?
תלוי איך הנכס רשום. אם מדובר בתת-חלקה נפרדת ועצמאית בטאבו, ניתן לרכוש אותה בנפרד לגמרי מדירה, כמו כל נכס עצמאי אחר. אם החניה או המחסן רשומים כצמודים לדירה מסוימת, לא ניתן לרכוש אותם בנפרד - העסקה תמיד תכלול גם את הדירה שאליה הם צמודים, אלא אם בעל אותה דירה מוכן למכור את ההצמדה בלבד לבעל דירה אחר באותו בניין.
כמה עולה חניה להשקעה בתל אביב כיום?
המחירים משתנים לפי מיקום ומצב הרישום, אך באזורי הביקוש במרכז תל אביב מדובר בדרך כלל בטווח שסביב 300 עד 400 אלף שקל לחניה סטנדרטית, ולעיתים יותר מכך במיקומים המבוקשים ביותר. בערים אחרות ובפריפריה המחירים נמוכים משמעותית. כדאי לבדוק עסקאות השוואה עדכניות באזור הספציפי לפני קביעת מחיר יעד.
האם ניתן לקבל משכנתא על חניה או מחסן להשקעה?
ברוב הבנקים קשה למצוא מסלול ייעודי למימון רכישת חניה או מחסן בלבד, בייחוד כשאין רכישת דירה נלווית. גם כשמימון כן זמין, מדובר בנכס להשקעה ולא למגורים, כך ששיעור המימון האפשרי נמוך משמעותית ממשכנתא לדירה. בפועל חלק ניכר מהעסקאות מבוצע במזומן מלא או בעזרת הלוואה כללית שאינה ייעודית.
מה ההבדל בין הצמדה בטאבו לבין זכות שימוש ייחודית?
הצמדה בטאבו היא רישום פורמלי בתשריט הבית המשותף שמקשר את החניה או המחסן לדירה ספציפית, ומחייבת גם רשויות וגם קונים עתידיים. זכות שימוש ייחודית, לעומת זאת, היא לרוב הסדר פנימי של ועד הבית או תקנון הבניין בלי רישום מקביל בטאבו, ולכן היא חלשה יותר מבחינה משפטית ופגיעה יותר לשינוי עתידי.
האם כדאי להשקיע בחניה או במחסן במקום בדירה?
זה תלוי במטרה. חניה או מחסן מאפשרים כניסה בהון נמוך יחסית ותחזוקה כמעט אפסית, אבל מניבים סכום כסף חודשי מוגבל ופחות נזילים למכירה מהירה. דירה דורשת הון עצמי גבוה יותר וניהול שוטף, אך מניבה בדרך כלל סכום תשואה כספי מוחלט גבוה יותר ופוטנציאל עליית ערך רחב יותר. משקיעים רבים משתמשים בחניה או במחסן כהשקעת השלמה ולא כתחליף מלא לדירה.
איך בודקים שהחניה או המחסן אכן רשומים כראוי לפני הרכישה?
הצעד הראשון הוא להוציא נסח טאבו עדכני ולבדוק אם החניה או המחסן מופיעים בו במפורש, ובאיזה אופן - כתת-חלקה נפרדת, כהצמדה לדירה מסוימת, או כלל לא. מומלץ להיעזר בעורך דין מקרקעין שיבדוק גם את תשריט הבית המשותף ואת התקנון, כדי לוודא שאין סתירה בין המצב בפועל לבין מה שרשום רשמית.
מתעניינים בדירה מקבלן או בפרויקט חדש?
השאירו פרטים ונחבר אתכם ליזמים ולפרויקטים הרלוונטיים באזור שלכם.
כתבות קשורות
 השקעות
מינוף בהשקעות נדל"ן: איך משכנתא על דירה להשקעה משפיעה על התשואה על ההון העצמי
משכנתא על דירה להשקעה היא לא רק אמצעי מימון אלא כלי שיכול להכפיל את התשואה על ההון העצמי - אבל גם להפוך אותה לשלילית ברגע שעלות הריבית עוקפת את מה שהנכס מניב. מדריך לחישוב הבסיסי של מינוף, לסיכון ההפוך שבו, ולתקרת המימון החוקית של 50% שמגבילה מראש עד כמה משקיעים יכולים למנף.
 השקעות
סינדיקציה בנדל״ן: איך קבוצת משקיעים מתאגדת לרכישת נכס משותף
קבוצת משקיעים פרטיים יכולה לרכוש נכס מניב שאף אחד מחבריה לא היה משיג לבדו, אבל מבנה כזה תלוי כמעט לחלוטין באדם שמנהל אותו, ולא תמיד ברור מתי נדרש תשקיף כדי להציע אותו כחוק.
 השקעות
השקעה בנדל״ן בקפריסין וביוון: יתרונות, מיסוי וסיכונים למשקיעים ישראלים
קפריסין ויוון הפכו ליעדי השקעה מבוקשים בקרב ישראלים בזכות מחירים נוחים, קרבה גיאוגרפית ותוכניות תושבות תמורת השקעה, אך מיסוי כפול אפשרי, ניהול נכס מרחוק ושינויים תכופים בכללי התוכניות מחייבים בדיקה זהירה לפני רכישה.