







פליפ בנדל״ן: שיפוץ ומכירה כאסטרטגיית השקעה - סיכונים ומיסוי
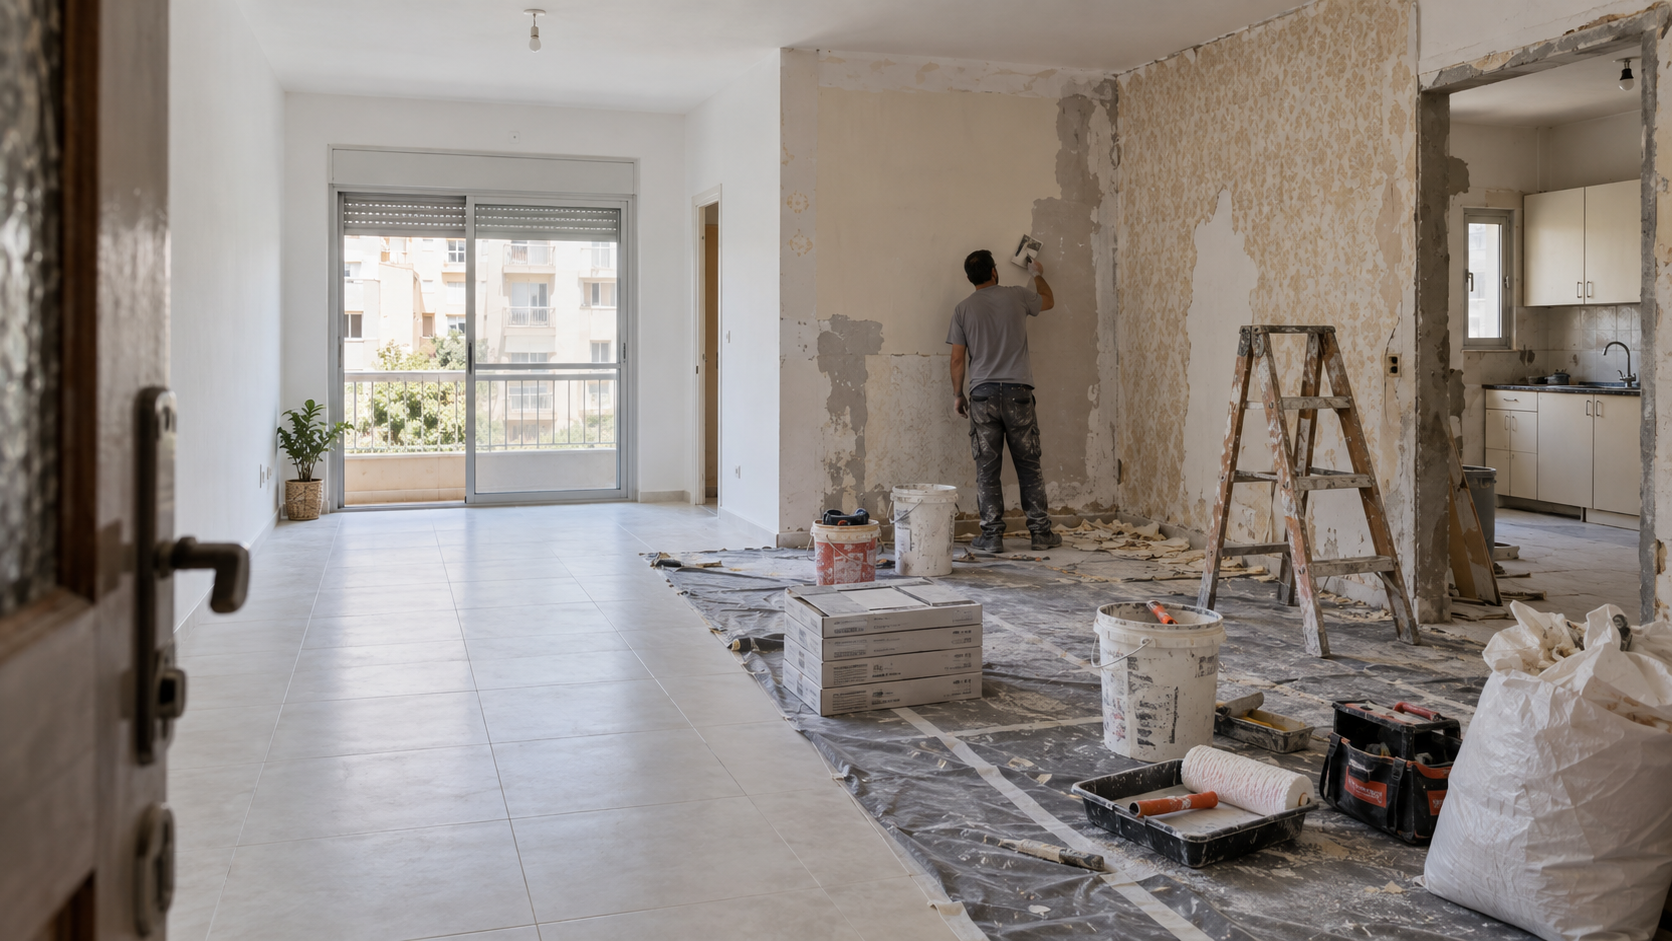
שיפוץ ומכירה (פליפ) היא אחת מאסטרטגיות ההשקעה הפופולריות בשוק הנדל"ן הישראלי: רוכשים דירה במצב פיזי ירוד ביחס למחיר, משביחים אותה שיפוצית, ומוכרים אותה ברווח בתוך זמן קצר יחסית. מדובר באסטרטגיה שיכולה להניב תשואה גבוהה משמעותית מהשקעה פסיבית, אך גם חושפת את המשקיע לשילוב נדיר של סיכונים - תקציביים, רגולטוריים ומיסויים - שמצטברים בדיוק בתקופה שבה הכסף כבר מושקע בנכס.
הבסיס לעסקת פליפ מוצלחת הוא זיהוי נכון של הפוטנציאל עוד לפני החתימה על החוזה. דירה עם פוטנציאל השבחה היא בדרך כלל כזו שסובלת מבעיה שניתן לתקן - תכנון פנים מיושן, מטבח וחדרי רחצה ישנים, קירות מיותרים שניתן להסיר, או ניצול לא יעיל של השטח - ולא מבעיה מבנית או תכנונית שאי אפשר לפתור בכסף. הפער הרצוי הוא בין מצבה הנוכחי של הדירה, שמושך מחיר נמוך יחסית לסביבה, לבין מחיר הדירות המשופצות והדומות באותו רחוב או פרויקט. מיקום נשאר הפרמטר המכריע: דירה ישנה ברחוב מבוקש, קרוב למוסדות חינוך, תחבורה ציבורית ומרכזי תעסוקה, שווה כמעט תמיד יותר מדירה משופצת באזור בביקוש נמוך, גם אם עלות הרכישה הראשונית דומה. כדאי גם לבדוק אם יש היתכנות לניצול זכויות בנייה נוספות, כמו סגירת מרפסת או תוספת ממ"ד, שיכולות להוסיף שטח רשום ולא רק מראה חדש.
תקציב השיפוץ הוא המשתנה שהכי קל לטעות בו. שיפוץ קוסמטי - צבע, ריצוף, מטבח וחדרי רחצה ברמת גימור בינונית - נע בדרך כלל סביב 1,500 עד 3,000 ₪ למ"ר, ואילו שיפוץ מקיף הכולל שינוי חלוקת חדרים, תשתיות חשמל ואינסטלציה חדשות ולעיתים גם עבודות קונסטרוקציה, יכול לטפס משמעותית מעבר לכך. עבור דירה של כ-100 מ"ר, שיפוץ כללי ברמת גימור סבירה מוערך על ידי גורמים בענף בטווח של 500,000 עד 900,000 ₪, כאשר שיפוץ יוקרתי יקר עוד יותר - ומדובר בהערכות כלליות שמשתנות לפי היקף העבודה, איכות החומרים וגודל הדירה, ולכן מומלץ תמיד להיצמד להצעת מחיר מפורטת ולא להערכה גסה. הכלל החשוב ביותר בשלב זה הוא שההשקעה בשיפוץ צריכה להיבחן מול תקרת המחיר הריאלית של האזור, ולא מול הטעם האישי של המשקיע: שיפוץ ברמה גבוהה מדי בשכונה שבה מחירי המ"ר נמוכים לא בהכרח יחזיר את עצמו, כי השוק באותו רחוב פשוט לא משלם פרמיה על גימור יוקרתי מעבר לנקודה מסוימת.
בפועל, כמעט כל בעל פליפ מגלה במהלך העבודה בעיות שלא נראו בסיור הראשוני - צנרת ישנה שדורשת החלפה מלאה, לוח חשמל לא תקני, רטיבות מוסתרת מתחת לריצוף הקיים. מומלץ לתכנן מראש רזרבה תקציבית משמעותית מעבר להערכת הקבלן, ולא להיכנס לעסקה כשההון העצמי מכסה בדיוק את המחיר הצפוי. שאלה נוספת שחייבים לפתור מראש היא מקור המימון: רוב הפליפרים משתמשים במשכנתא או בהלוואת גישור לצד הון עצמי כדי לממן גם את הרכישה וגם את השיפוץ. בשונה מהשקעה בנדל"ן מניב, שבה דמי השכירות השוטפים מכסים חלק מעלויות המימון לאורך זמן, בעסקת פליפ אין הכנסה שוטפת מקבילה בכל תקופת ההחזקה והשיפוץ - כך שכל חודש נוסף מתורגם ישירות לעלות ריבית נטו. ככל שתקופת השיפוץ מתארכת, כך גדלה חשיפת המשקיע לעלויות מימון שאוכלות מהרווח הצפוי, נושא שקשור ישירות לשאלה הרחבה יותר של מינוף באסטרטגיית השקעה בנדל"ן.
סיכון נוסף, ולעיתים המשמעותי ביותר, נוגע לרישוי. כל עוד השיפוץ מוגבל לעבודות פנים שאינן דורשות היתר, לוח הזמנים תלוי בעיקר בקבלן. אך ברגע שהתוכנית כוללת הסרת קיר תומך, סגירת מרפסת, שינוי חזית או תוספת שטח, נדרש היתר בנייה מהוועדה המקומית, ותהליך כזה יכול להימשך חודשים ארוכים ולעיתים מעבר לשנה, בעיקר באזורים עם עומס בוועדות התכנון. כל חודש נוסף של המתנה לרישוי הוא חודש שבו המשקיע ממשיך לשלם ריבית והחזרי הלוואה בלי הכנסה מקבילה, ובמקרים מסוימים גם חודש נוסף שבו השוק המקומי עשוי להשתנות מתחת לרגליו.
התזמון הוא הבעיה השלישית. עסקת פליפ טיפוסית נמשכת בין כמה חודשים לשנה וחצי מרכישה ועד מכירה, ותקופה כזו מספיקה כדי ששוק הנדל"ן המקומי ישתנה - עלייה בריבית שמצננת ביקוש, הכרזה על פרויקט תשתית שדוחה קונים, או פשוט האטה עונתית. משקיע שמתכנן את הרווח לפי מחירי השוק בעת הרכישה עלול לגלות בעת המכירה שהתקרה בשוק ירדה, בדיוק כאשר עלויות השיפוץ והמימון כבר מומשו במלואן. הפער בין תרחיש אופטימי לתרחיש שמרני, ולא רק העלות הישירה של השיפוץ, הוא בדרך כלל מה שמבדיל בין פליפ רווחי לעסקה שמסתיימת בקושי באיזון.
מעבר לסיכונים התפעוליים, לעסקת פליפ יש היבט מיסויי שמפתיע משקיעים רבים. מכירת דירת השקעה בודדת, שנרכשה ולאחריה שופצה ונמכרה כעסקה חד-פעמית, ממוסה בדרך כלל כרווח הון במסגרת מס שבח - מס מקרקעין שמוטל על הרווח הריאלי, ולא כהכנסה רגילה. רשות המסים, לעומת זאת, רשאית לטעון שעסקה כזו כלל אינה השקעה פסיבית אלא "עסקת אקראי בעלת אופי מסחרי" ואף עסק ממש, ואז המיסוי עובר למסלול של מס הכנסה שולי - שמגיע עד 47% לבעלי הכנסה גבוהה, לעומת שיעור מס שבח ריאלי של 25% על דירת השקעה. ההבדל בין שני המסלולים יכול להכריע לחלוטין את כדאיות העסקה כולה, ולכן חשוב להבין מה בפועל מטה את הכף.
בתי המשפט פיתחו לאורך השנים סדרת מבחני עזר לסיווג עסקה כהונית או כעסקית: משך ההחזקה בנכס, מידת המעורבות וההשקעה של המוכר בהשבחתו, האופן שבו מומנה העסקה, הרקע והמומחיות המקצועית של המוכר בתחום הנדל"ן, ומעל הכול - תדירות העסקאות. עסקת פליפ בודדת, שנעשית פעם אחת ומלווה בהסבר סביר לשינוי (מעבר דירה, ירושה, שינוי נסיבות אישיות), נוטה להישאר במסלול ההוני. לעומת זאת, מי שחוזר על התהליך כמה פעמים ברצף - רוכש, משפץ ומוכר דירה אחר דירה בתוך פרק זמן קצר - בונה בכך דפוס שדומה מאוד לפעילות עסקית סדירה, ובדיוק שם רשות המסים נוטה להתערב ולדרוש מיסוי לפי מס הכנסה, ולעיתים גם לבחון חבות במע"מ. חשוב לזכור שגם עלות הרכישה עצמה מושפעת מהגדרת הנכס כהשקעה: מס הרכישה על דירה נוספת גבוה משמעותית מזה שחל על דירה יחידה, כך שהחישוב הכלכלי המלא של הפליפ צריך לכלול את שני קצוות העסקה - המס בכניסה והמס ביציאה.
המסקנה המעשית היא שכדאי לתכנן את הפליפ כעסקה שקופה מהיום הראשון: לתעד את הנימוק לרכישה ולמכירה, לשמור את כל האסמכתאות על עלויות השיפוץ (שרובן גם ניתנות לניכוי בחישוב השבח, בכפוף לכללי רשות המסים), ולהתייעץ עם יועץ מס לפני עסקה שנייה או שלישית באותו דפוס. משקיע שמזהה בעצמו נטייה לחזור על האסטרטגיה שוב ושוב עשוי לגלות שדווקא הכרה מודעת בפעילות כעסק, עם רישום מסודר ותכנון מס מתאים מראש, משתלמת יותר בטווח הארוך מאשר ניסיון להציג כל עסקה בנפרד כהשקעה פסיבית חד-פעמית.
המידע במאמר זה הוא כללי ואינו מהווה ייעוץ מס, ייעוץ משפטי או ייעוץ השקעות אישי. סיווג עסקה כהונית או כעסקית תלוי בנסיבות הספציפיות של כל מקרה, ומומלץ להיוועץ ברואה חשבון או עורך דין מיסוי מקרקעין לפני ביצוע עסקת פליפ.
שאלות נפוצות
כמה עסקאות פליפ אפשר לבצע לפני שהמיסוי עלול להשתנות מרווח הון לעסק?
אין מספר קבוע בחוק - זו שאלה של מכלול נסיבות שבתי המשפט ורשות המסים בוחנים לפי מבחני עזר כמו תדירות, משך החזקה ומידת המעורבות בהשבחה. עם זאת, ככל שמצטברות יותר עסקאות דומות בפרק זמן קצר, כך גדל הסיכוי שהפעילות תסווג כעסקית ותמוסה במס הכנסה שולי במקום במס שבח.
האם עלויות השיפוץ מוכרות בחישוב מס השבח?
באופן עקרוני כן - הוצאות השבחה שהוצאו בפועל, ונתמכות בחשבוניות וקבלות כדין, ניתנות לניכוי מהשבח החייב במס. חשוב לשמור את כל האסמכתאות לאורך תהליך השיפוץ, שכן חוסר תיעוד עלול לגרום לפסילת ההוצאה על ידי רשות המסים.
מה ההבדל בין עסקת אקראי בעלת אופי מסחרי לבין עסק לכל דבר?
עסקת אקראי בעלת אופי מסחרי היא סיווג ביניים למקרה חד-פעמי שיש בו סממנים עסקיים בולטים, כמו מעורבות משמעותית בהשבחה או מימון ממונף. עסק לכל דבר הוא פעילות חוזרת ומאורגנת. בשני המקרים המיסוי עלול לעבור למסלול מס הכנסה במקום מס שבח, אך ברמת עסק נוספות גם חובות רישום ולעיתים גם מע"מ.
כמה זמן לוקח תהליך שיפוץ ומכירה טיפוסי?
זה משתנה מאוד בהתאם להיקף העבודות ולצורך בהיתר בנייה. שיפוץ פנים בלבד עשוי להסתיים תוך מספר חודשים, בעוד שעבודות הדורשות היתר - כמו הריסת קיר תומך או תוספת שטח - עלולות להאריך את התהליך כולו, כולל מכירה, לשנה ומעלה.
האם כדאי לממן פליפ במשכנתא או בהון עצמי בלבד?
זו שאלת סיכון אישית, אך חשוב לזכור שבניגוד לנכס מניב, פליפ אינו מייצר הכנסה שוטפת בזמן ההחזקה, כך שכל מימון חיצוני מוסיף עלות ריבית קבועה על פני כל תקופת השיפוץ והמכירה, ללא קשר לתוצאה הסופית של העסקה.
מה קורה אם השוק נחלש בין הרכישה למכירה?
זהו אחד הסיכונים המרכזיים באסטרטגיה. אם מחירי השוק באזור יורדים בזמן השיפוץ, הרווח הצפוי עלול להצטמצם משמעותית או להיעלם כליל, גם אם השיפוץ עצמו בוצע בהצלחה ובתקציב. לכן מומלץ לבנות מראש מרווח ביטחון בין העלות הכוללת לרווח היעד, ולא להסתמך על מחירי שיא נקודתיים.
מתעניינים בדירה מקבלן או בפרויקט חדש?
השאירו פרטים ונחבר אתכם ליזמים ולפרויקטים הרלוונטיים באזור שלכם.
כתבות קשורות
 השקעות
מינוף בהשקעות נדל"ן: איך משכנתא על דירה להשקעה משפיעה על התשואה על ההון העצמי
משכנתא על דירה להשקעה היא לא רק אמצעי מימון אלא כלי שיכול להכפיל את התשואה על ההון העצמי - אבל גם להפוך אותה לשלילית ברגע שעלות הריבית עוקפת את מה שהנכס מניב. מדריך לחישוב הבסיסי של מינוף, לסיכון ההפוך שבו, ולתקרת המימון החוקית של 50% שמגבילה מראש עד כמה משקיעים יכולים למנף.
 השקעות
סינדיקציה בנדל״ן: איך קבוצת משקיעים מתאגדת לרכישת נכס משותף
קבוצת משקיעים פרטיים יכולה לרכוש נכס מניב שאף אחד מחבריה לא היה משיג לבדו, אבל מבנה כזה תלוי כמעט לחלוטין באדם שמנהל אותו, ולא תמיד ברור מתי נדרש תשקיף כדי להציע אותו כחוק.
 השקעות
השקעה בנדל״ן בקפריסין וביוון: יתרונות, מיסוי וסיכונים למשקיעים ישראלים
קפריסין ויוון הפכו ליעדי השקעה מבוקשים בקרב ישראלים בזכות מחירים נוחים, קרבה גיאוגרפית ותוכניות תושבות תמורת השקעה, אך מיסוי כפול אפשרי, ניהול נכס מרחוק ושינויים תכופים בכללי התוכניות מחייבים בדיקה זהירה לפני רכישה.