







לוח התשלומים בדירה מקבלן: מתי משלמים כל תשלום לפי שלבי הבנייה, ואיך עובד פנקס השוברים
התשובה הקצרה: ברוב הפרויקטים החדשים עם ליווי בנקאי, לוח התשלומים נקבע בחוזה ולא בחוק - אבל כל תשלום מעבר ל-7% ממחיר הדירה חייב להיות מובטח, משולם רק באמצעות שובר מפנקס השוברים לחשבון הליווי של הפרויקט, ומזכה אתכם בערבות בנקאית בתוך 14 ימי עסקים. רק כשהקבלן לא נותן ערבות בנקאית או פוליסת ביטוח, החוק עצמו קובע כמה מותר לגבות בכל שלב בנייה.
רבים מרוכשי הדירות מקבלן מגלים את לוח התשלומים רק בשלב החוזה, כשהוא כבר נראה כמו נתון. בפועל זה אחד הסעיפים החשובים ביותר בעסקה: הוא קובע כמה הון עצמי צריך להיות זמין ומתי, מתי צריך להתחיל לשלם משכנתא, ואיזה חלק מהמחיר חשוף להצמדה למדד. כדאי להבין קודם את נקודת המוצא המשפטית. חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות) קובע שמוכר של דירה חדשה אינו רשאי לקבל מהרוכש, על חשבון המחיר, יותר מ-7% ממחיר הדירה בלי לתת לו אחת מהבטוחות שהחוק מונה - ערבות בנקאית, פוליסת ביטוח, משכנתה ראשונה לטובת הרוכש, הערת אזהרה נקייה או העברת הבעלות על שמו. הכלל הזה חל גם אם בחוזה נכתב אחרת. על ההבדל בין שתי הבטוחות הנפוצות, ומה קורה אם הקבלן נקלע לחדלות פירעון, הרחבנו במדריך ערבות בנקאית מול פוליסת ביטוח בחוק המכר.
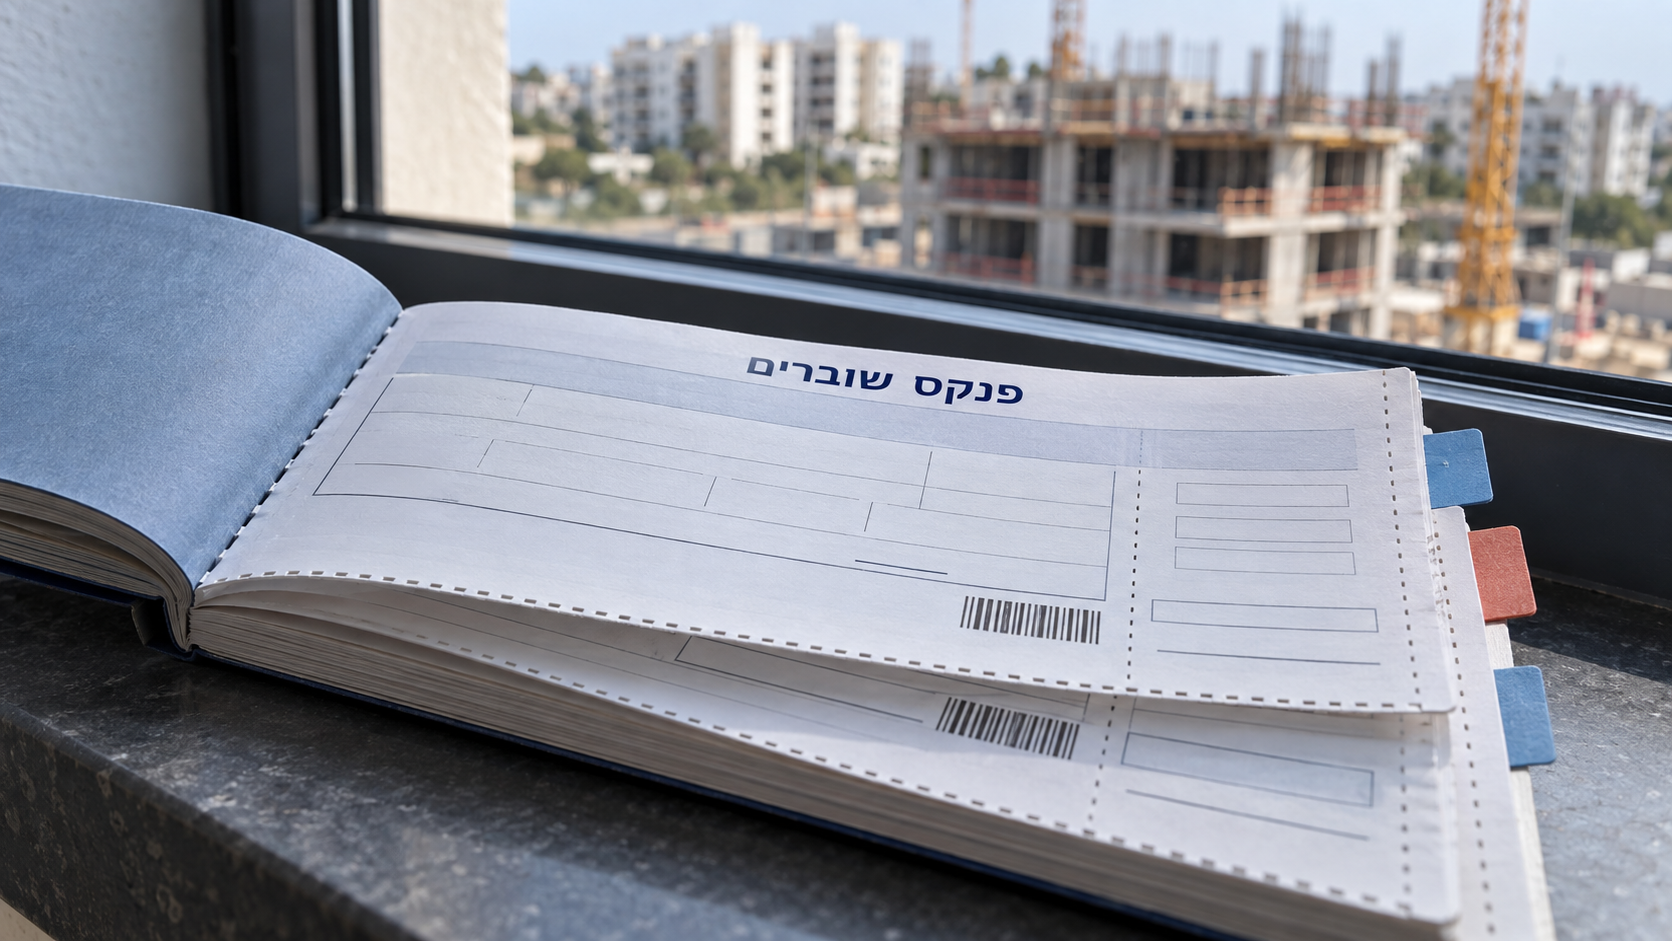
בפרויקט שמקבל ליווי פיננסי מבנק, שזה המצב השכיח בפרויקטים גדולים, התשלומים עוברים דרך פנקס השוברים. הפנקס מונפק על ידי הבנק המלווה לכל דירה בנפרד ונמסר לרוכש על ידי הקבלן, והתשלום מותר אך ורק באמצעות השוברים ורק לחשבון הפרויקט. על כל שובר מופיעים בין היתר שם הפרויקט, זיהוי הדירה, גוש וחלקה, מספר חשבון הפרויקט ומספר טלפון בבנק המלווה שבו אפשר לוודא שהפרטים תואמים לרישום בבנק - בדיקה שכדאי לעשות לפני התשלום הראשון. תשלום שובר מהווה הוראה בלתי חוזרת לבנק המלווה להנפיק לרוכש ערבות על הסכום ששולם, בתוך 14 ימי עסקים. גם כספי המשכנתא עוברים באותה דרך: הבנק שנותן את ההלוואה מעביר אותם לחשבון הליווי באמצעות השוברים, ולא ישירות לקבלן. העברה בנקאית רגילה לחשבון של החברה, צ'ק או מזומן מחוץ להסדר הזה עלולים להשאיר את הכסף בלי ערבות - וזו אחת הטעויות היקרות ביותר שרוכש יכול לעשות. הבנקים גם מאפשרים כיום להעביר צילום של שובר מלא בצורה דיגיטלית לבנק שבו מתנהל החשבון, במקום להגיע לסניף.
בפרויקט כזה, שבו כל שקל מובטח בערבות, לוח התשלומים הוא עניין חוזי ונתון למשא ומתן. מבנה נפוץ הוא תשלום ראשון של כ-20% עם החתימה, ואחריו תשלומים לאורך תקופת הבנייה ותשלום אחרון סמוך למסירה. לצד זה קיימים מבצעי 20/80 או 10/90, שבהם רוב המחיר נדחה למסירה - מבנה שמקל על התזרים בזמן הבנייה אבל מחייב להשיג משכנתא גדולה בבת אחת בסוף, ולעיתים מגולם במחיר הדירה. את המנגנון והמגבלות של בנק ישראל עליו פירטנו בכתבה על מבצעי מימון של קבלנים. כשמשווים בין פרויקטים, לוח התשלומים הוא חלק מהמחיר האמיתי ולא פרט טכני, כפי שהסברנו במדריך איך משווים בין פרויקטים חדשים באותו אזור.
המצב שונה כשהקבלן לא מבטיח את הכספים בערבות בנקאית או בפוליסת ביטוח, ומסתמך למשל על הערת אזהרה. במקרה כזה החוק עצמו קובע תקרה לכל שלב, והמוכר אסור לגבות יותר ממנה גם אם בחוזה נקבע אחרת. בבנייה חדשה, בפרויקטים שכל חוזי המכר בהם נחתמו אחרי 16 במאי 2019, הלוח הקבוע בתקנות מתיר לגבות 31% עם גמר יציקת רצפת המפלס התחתון של הבניין כולו, עוד 25% עם גמר השלד של הקומה שבה נמצאת הדירה והקומות שמתחתיה (כולל חשמל ואינסטלציה בשלד, מחיצות פנים ומסגרות פתחים בממ"ד), עוד 5% עם גמר השלד של הבניין כולו, 6% עם גמר החיפוי החיצוני, 10% עם גמר הטיח והריצוף בדירה, 13% עם גמר החיפוי הפנימי והרכבת החלונות, המעקות, דלת הכניסה ודלתות האש, 5% עם גמר המערכות המשותפות כמו מעליות וכיבוי אש ופיתוח החצר כנדרש לאישור אכלוס, ו-5% אחרונים עם קבלת אישור האכלוס ומסירת הדירה. בתוספת דירות חדשות במסגרת חיזוק בניין מפני רעידות אדמה נקבע לוח אחר, שבו למשל 22% משולמים עם גמר הטיח והריצוף ו-6% במסירה. לפרויקטים שבהם נחתמו חוזים לפני המועד הזה חל לוח ישן ופשוט יותר, שמתחיל ב-40% עם גמר תקרת קומת העמודים ומסתיים ב-10% במסירה. הלוח הזה הוא גם כלי שימושי להבנת "שלבי הבנייה" באופן כללי: הוא מראה איך מתקדם בניין מגמר יסודות ושלד, דרך מעטפת וגמרים, ועד מערכות משותפות ואכלוס. מי שמתלבט באיזה שלב להיכנס לפרויקט ימצא את ההשוואה המלאה במדריך דירה על הנייר או קרוב לאכלוס.
נושא נפרד שמשפיע ישירות על הסכום הסופי הוא ההצמדה. תיקון מס' 9 לחוק המכר (דירות), שאושר בכנסת ב-30 ביוני 2022 ונכנס לתוקף ביולי אותה שנה, הגביל את ההצמדה למדד תשומות הבנייה בחוזים חדשים. לפי התיקון, הסכום שמשולם עם החתימה על החוזה אינו צמוד, ומיתרת התשלומים ניתן להצמיד לכל היותר מחצית, כך שכשהתשלום הראשון הוא 20%, לכל היותר 40% ממחיר הדירה חשופים להצמדה. עוד נקבע שהמחיר לא ימשיך להיות צמוד אחרי מועד המסירה הקבוע בחוזה, גם אם הקבלן מאחר. המשמעות המעשית היא שלוח התשלומים והצמדה קשורים זה בזה: ככל שתשלום מתוכנן מאוחר יותר, הפרשי ההצמדה עליו עשויים להיות גדולים יותר, ולכן מבצע שדוחה את רוב התשלום למסירה עשוי לייקר את הדירה דרך המדד. איך המדד מחושב ומה הוא עשה בשנים האחרונות, הסברנו במדריך למדד תשומות הבנייה.
כמה דברים כדאי לבדוק בפועל לפני החתימה ובמהלך הבנייה. ראשית, האם הפרויקט נמצא בליווי בנקאי, ואם לא - האם הקבלן הודיע על כך בכתב עד החתימה, כפי שהוא נדרש. שנית, מה בדיוק כתוב בלוח התשלומים: האם התשלומים קשורים לתאריכים או לאבני דרך בבנייה, ומה קורה אם הבנייה מתעכבת והתשלום כבר נדרש. שלישית, לוודא שאחרי כל תשלום אכן מגיעה ערבות בתוך 14 ימי עסקים, לשמור את כל הערבויות במקום בטוח, ולא לשלם שום סכום מחוץ לפנקס השוברים. ורביעית, לתאם מול הבנק למשכנתאות את מועדי המשיכות, כי הוא מעביר את כספי ההלוואה לפי לוח התשלומים שבחוזה. את רשימת הבדיקות המלאה לפני חתימה ריכזנו בצ'קליסט לדירה מקבלן בפרויקט חדש.
התשלום האחרון, זה שצמוד למסירה, הוא גם נקודת המינוף האחרונה של הרוכש מול הקבלן. לצד הליכי המסירה עצמם - טופס 4, פרוטוקול המסירה ורשימת הליקויים - מומלץ לבדוק מה החוזה קובע לגבי מועד התשלום האחרון ביחס לקבלת המפתח. על השלב הזה הרחבנו בכתבה קבלת דירה מקבלן: טופס 4 ופרוטוקול מסירה, ועל הזכויות במקרה של איחור במסירה - במדריך פיצוי על איחור במסירת דירה.
המידע בכתבה הוא כללי ואינו מהווה ייעוץ משפטי. הנוסח המחייב הוא זה הקבוע בחוק ובתקנות, ומומלץ לבדוק את לוח התשלומים ואת סעיפי ההצמדה מול עורך דין מקרקעין לפני חתימה על חוזה.
שאלות נפוצות
כמה משלמים לקבלן בחתימה על החוזה?
החוק לא קובע סכום חובה לתשלום הראשון. בפרויקטים בליווי בנקאי מקובל תשלום של כ-20% בחתימה, אבל יש גם מבצעים של 10% או פחות. מה שהחוק כן קובע הוא שכל סכום מעבר ל-7% ממחיר הדירה חייב להיות מובטח באחת מהבטוחות הקבועות בחוק, בדרך כלל ערבות בנקאית.
מה זה פנקס שוברים ולמה אסור לשלם בדרך אחרת?
פנקס השוברים מונפק על ידי הבנק המלווה את הפרויקט לכל דירה בנפרד. בפרויקט בליווי בנקאי, כל התשלומים, כולל כספי המשכנתא, חייבים לעבור דרך השוברים לחשבון הפרויקט, ותשלום שובר מחייב את הבנק להנפיק לכם ערבות בתוך 14 ימי עסקים. תשלום מחוץ לפנקס עלול להשאיר את הכסף בלי ערבות.
האם החוק קובע לוח תשלומים לפי שלבי הבנייה?
רק כשהקבלן לא מבטיח את הכספים בערבות בנקאית או בפוליסת ביטוח. במקרה כזה התקנות קובעות כמה מותר לגבות בכל שלב - למשל 31% עם גמר יציקת הרצפה התחתונה ו-5% במסירה, בפרויקטים שחוזיהם נחתמו אחרי 16 במאי 2019. כשיש ערבות לכל תשלום, הלוח נקבע בחוזה.
איזה חלק מהמחיר יכול להיות צמוד למדד תשומות הבנייה?
לפי תיקון מס' 9 לחוק המכר, שחל על חוזים שנחתמו מיולי 2022, התשלום ששולם בחתימה אינו צמוד ומהיתרה ניתן להצמיד לכל היותר מחצית - כך שבתשלום ראשון של 20%, עד 40% מהמחיר צמודים. אחרי מועד המסירה שבחוזה אין עוד הצמדה, גם אם הקבלן מאחר.
מה עושים אם לא קיבלתי ערבות אחרי תשלום?
כדאי לפנות מיד לבנק המלווה, שפרטי הקשר שלו מופיעים על השובר, ולוודא שהתשלום נקלט בחשבון הפרויקט. אם הבעיה לא נפתרת, אפשר לפנות לממונה במשרד הבינוי והשיכון, שמנהל רישום של הדירות שהחוק חל עליהן ומברר תלונות על הפרות שלו.
מתעניינים בדירה מקבלן או בפרויקט חדש?
השאירו פרטים ונחבר אתכם ליזמים ולפרויקטים הרלוונטיים באזור שלכם.
כתבות קשורות
 פרויקטים חדשים
משכנתא לדירה על הנייר: איך הבנק משחרר את הכסף בשלבים
בדירה מקבלן הבנק לא מעביר את כל המשכנתא בבת אחת, אלא בשלבים לפי התקדמות הבנייה. כך עובד השחרור, ולמה חשוב להבין את הסיכונים לפני שחותמים.
 פרויקטים חדשים
דמי רצינות בהזמנת דירה מקבלן: מה מגן על הכסף שלכם לפני החוזה
דמי רצינות משולמים לפני חוזה המכר, ולא תמיד מוגנים כמו שחושבים. כל מה שחשוב לדעת על הזמנת דירה מקבלן, הצעת הרכישה והגנת הכסף שלכם.
 פרויקטים חדשים
איך משווים בין פרויקטים חדשים באותו אזור: מחיר למ"ר אמיתי, הצמדה ותנאי תשלום
שני פרויקטים באותה שכונה יכולים להציג מחיר דומה לדירת 4 חדרים ולהיות שונים מאוד בעלות האמיתית. כך משווים נכון: איך נמדד שטח הדירה לפי המפרט, מה שווים מרפסת, חניה ומחסן, כמה מהמחיר חשוף להצמדה ומה מסתתר מאחורי מבצעי המימון.