ביטוח מבנה למשכנתא: מה כולל, על איזה סכום לבטח ואיך זה עובד מול סוכנות הבנק
תשובה קצרה: ביטוח מבנה למשכנתא הוא פוליסה שמבטחת את הקירות, הרצפה, התקרה והמערכות הקבועות של הדירה המשועבדת לבנק, לא את התכולה. הבנק דורש אותה לכל תקופת ההלוואה, עם כיסוי לרעידת אדמה ולנזקי צנרת, ועם הבנק כמוטב. את הפוליסה מותר לקנות בכל חברת ביטוח, לא רק בסוכנות של הבנק. סכום הביטוח נקבע לפי עלות הבנייה מחדש של הדירה (ערך כינון), ולא לפי המחיר ששילמתם עליה.
הבלבול סביב הנושא מתחיל בשם. "ביטוח משכנתא" הוא בפועל שני מוצרים נפרדים: ביטוח חיים שמכסה את יתרת ההלוואה אם אחד הלווים נפטר, וביטוח מבנה שמכסה את הנכס עצמו. בכתבה הזו נתמקד רק בביטוח המבנה. את התמונה המלאה של שני הביטוחים יחד ומה חובה בכל אחד מהם תמצאו במדריך לביטוח חיים וביטוח מבנה למשכנתא.
מה הפוליסה מכסה בפועל? פוליסת מבנה למשכנתא מבטחת את "שלד" הדירה: הקירות, הרצפות והתקרות, הטיח והריצוף, דלתות וחלונות, מערכות החשמל והאינסטלציה הקבועות, ובבית משותף גם את החלק היחסי של הדירה ברכוש המשותף. התכולה, כלומר רהיטים, מכשירי חשמל ותכשיטים, לא נכללת, כי הבנק לא מתעניין בה. בתנאי הפוליסות של חברות הביטוח מופיעה בדרך כלל רשימה סגורה של סיכונים: אש, ברק ועשן חריג, התפוצצות, סערה ורוח חזקה, שיטפון, נפילת כלי טיס, פעולות זדון, ונזקי פריצה למבנה עצמו (למשל דלת או חלון שנשברו). מעבר לזה יש כיסויים שהבנקים דורשים במפורש. בבנק הפועלים, למשל, נכתב בדף המידע לביטוחי משכנתא (מעודכן ל-1.1.2026) שפוליסת המבנה חייבת לכלול רעידת אדמה ונזקי צנרת, שהיא צריכה להיות בתוקף לכל תקופת ההלוואה, ושהבנק חייב להיות רשום כמוטב לתגמולי הביטוח.
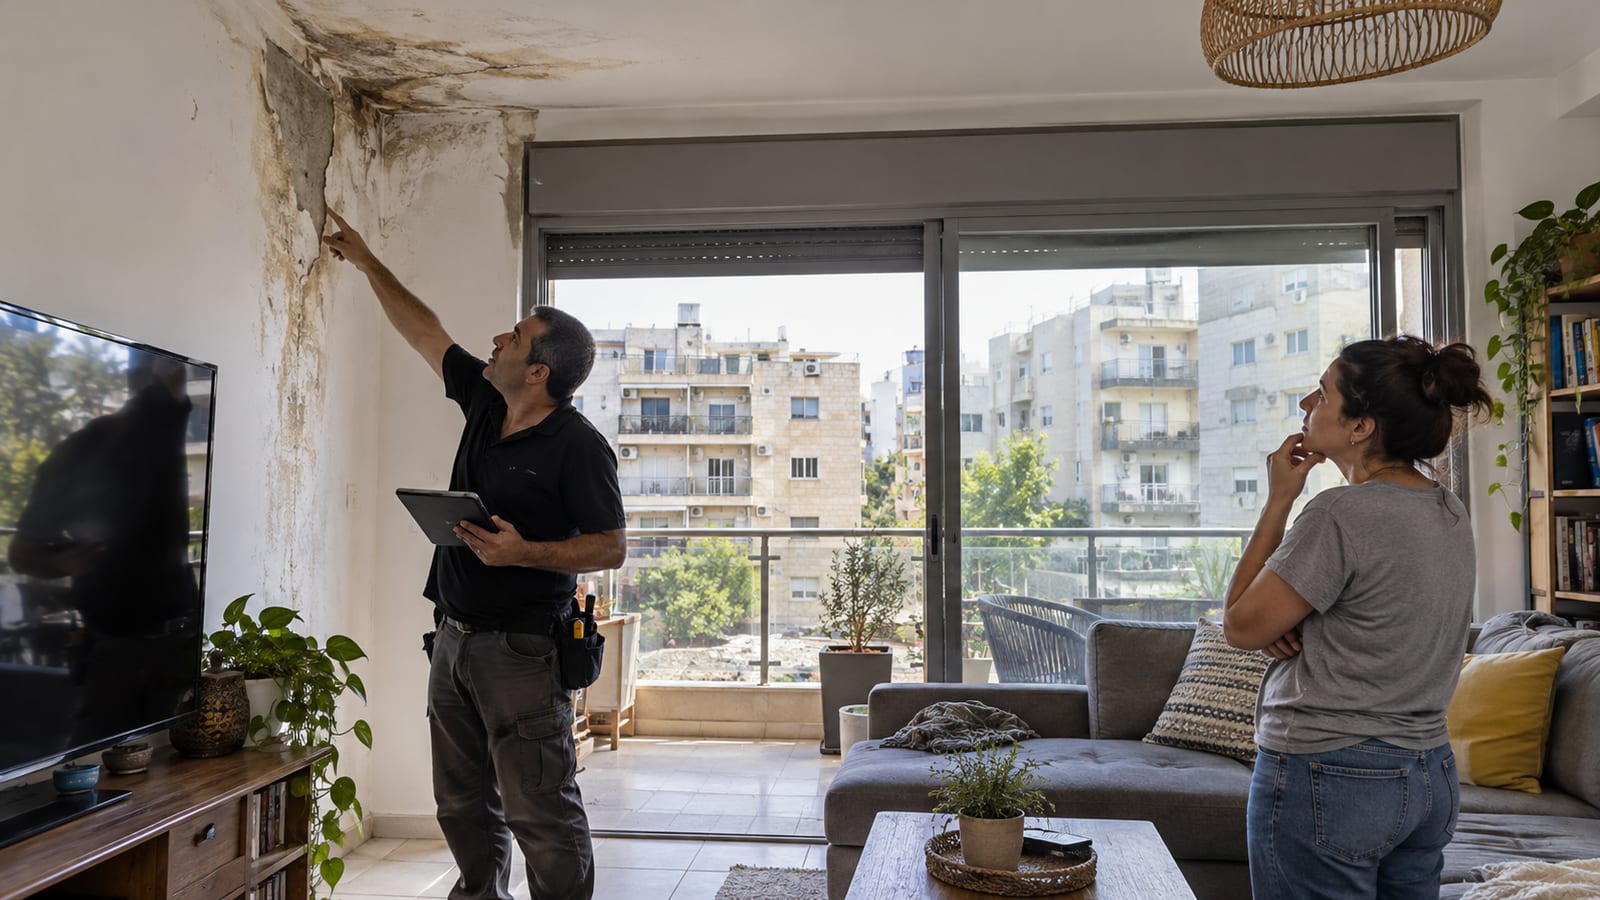
מה לא מכוסה? רוב הפוליסות לא מכסות בלאי ותחזוקה שוטפת, נזק שנגרם בהדרגה לאורך זמן (כמו רטיבות שהצטברה שנים), ליקויי בנייה של הקבלן, וגניבה מדירה שלא מאוכלסת לתקופה ארוכה. ליקויי בנייה בדירה חדשה הם באחריות הקבלן לפי חוק המכר, ולא באחריות המבטח. על זה הרחבנו במדריך לליקויי בנייה ותביעה נגד הקבלן. גם צד שלישי לא כלול בפוליסה הבסיסית של הבנק. אם מים מהדירה שלכם הציפו את דירת השכן, הכיסוי לנזק שלו תלוי בהרחבת חבות כלפי צד שלישי, שאותה צריך לרכוש בנפרד.
איך נקבע סכום הביטוח? זו הנקודה החשובה ביותר בפוליסה, ושם נעשות רוב הטעויות. סכום ביטוח המבנה אמור לשקף את מה שיעלה לבנות את הדירה מחדש אם תיהרס, כלומר עלות בנייה למ"ר כפול שטח הדירה, ולא את שווי השוק שלה. בדירה בתל אביב שנקנתה ב-4 מיליון שקל, רוב המחיר משקף את הקרקע והמיקום, ואותם אי אפשר "לשרוף". לכן סכום ביטוח המבנה יהיה נמוך משמעותית ממחיר הדירה. בפריפריה, לעומת זאת, הפער בין עלות הבנייה לשווי השוק קטן בהרבה. הפיצוי בפוליסות האלה משולם בדרך כלל לפי ערך כינון, כלומר עלות התיקון כאילו המבנה חדש, בלי ניכוי בלאי. כך מסבירה זאת, למשל, הפניקס בדף ההסבר שלה על ערך כינון.
מה קורה אם הסכום נמוך מדי? כשסכום הביטוח נמוך מהעלות האמיתית של הבנייה מחדש, נוצר מה שנקרא ביטוח חסר. במצב כזה המבטח רשאי להקטין את הפיצוי באופן יחסי, גם על נזק חלקי. אם ביטחתם את המבנה על 60% מעלות הכינון האמיתית, אתם עלולים לקבל רק כ-60% מעלות התיקון של נזק מים, למשל. בחלק מהפוליסות אפשר לבחור לבטח לפי גובה ההלוואה במקום לפי שווי המבנה. זה זול יותר, אבל מכסה רק את מה שהבנק צריך, ולא את מה שאתם צריכים כדי לשקם את הדירה. לפי אתר ההשוואות סופרמרקר, אם בוחרים פוליסה לפי שווי המבנה, כדאי לוודא שזכות הבנק מוגבלת ליתרת ההלוואה, כך שהיתרה תגיע אליכם. כדאי גם לוודא שהסכום צמוד למדד, כדי שלא יישחק לאורך 20 או 30 שנות משכנתא.
הבנק דורש, אבל אתם בוחרים איפה לקנות. כשמקבלים משכנתא, הבנק יציע כמעט תמיד את סוכנות הביטוח שבבעלותו. אתם לא חייבים לקבל את ההצעה. מותר לרכוש את ביטוח המבנה בכל חברת ביטוח או סוכנות אחרת, ואפשר גם לפצל: ביטוח חיים במקום אחד וביטוח מבנה במקום אחר. הבנק רשאי לבדוק שהפוליסה החיצונית עומדת בדרישות שלו, כלומר שהיא כוללת את הכיסויים הנדרשים, שהיא בתוקף לכל התקופה, ושהבנק רשום בה כמוטב בלתי חוזר. בבנק הפועלים מדגישים גם שהאחריות לתוקף הפוליסה מוטלת על הלווה, גם כשהבנק רשום כמוטב. אם הפוליסה בוטלה בגלל הוראת קבע שנכשלה, הבנק לא בהכרח יתריע על כך בזמן. אפשר גם להחליף פוליסה באמצע המשכנתא. מגישים לבנק את הפוליסה החדשה עם הבנק כמוטב, מקבלים אישור שהיא עומדת בדרישות, ורק אז מבטלים את הישנה בעצמכם. הבנק אינו בעל הפוליסה ולא יבטל אותה בשבילכם. מי שלא יבטל ישלם פעמיים על אותו כיסוי.
ממה מושפע המחיר? הפרמיה לביטוח המבנה תלויה בגודל הדירה ובסכום הביטוח, ביישוב, בקומה (קומת קרקע וקומה עליונה חשופות יותר לנזקי מים וחדירה), בסוג הבנייה ובגילו, ובגובה ההשתתפות העצמית שבחרתם. הרחבות כמו נזקי מים מורחבים, טרור או חבות כלפי צד שלישי מוסיפות לפרמיה. מכיוון שהכיסוי הבסיסי דומה מאוד בין החברות, ההשוואה בביטוח מבנה היא בעיקר השוואת מחיר ותנאים: גובה ההשתתפות העצמית, איך מטופלים נזקי צנרת (שרברב של החברה או החזר כספי), ואיך המחיר מתנהג לאורך השנים. הנחה גדולה בשנתיים הראשונות שמתאדה אחר כך אינה מציאה. כדאי לבקש את מחיר הפוליסה לכל תקופת ההלוואה ולהשוות ביניהן על אותו בסיס.
רעידת אדמה היא הכיסוי שהכי שווה להבין. ישראל נמצאת באזור פעיל סייסמית, ובנק כמו הפועלים מחייב כיסוי לרעידת אדמה בפוליסה למשכנתא. ההשתתפות העצמית בנזקי רעידת אדמה שונה לגמרי מזו של נזק רגיל. היא לא סכום קבוע של כמה מאות שקלים, אלא אחוז מסכום הביטוח. בנספחי רעידת אדמה של חברות ביטוח, ברירת המחדל הנפוצה היא 10% מסכום הביטוח, עם אפשרות להקטין אותה ל-5% או 2% תמורת תוספת לפרמיה. בפוליסה שסכום הביטוח בה הוא מיליון שקל, השתתפות של 10% פירושה שהנזק הראשון עד 100 אלף שקל יוצא מהכיס שלכם. עוד פרט ששווה להכיר: בתנאי הפוליסות, רעידות אדמה שמתרחשות בתוך 72 שעות מהרעידה הראשונה נחשבות בדרך כלל אירוע אחד, כך שההשתתפות העצמית נגבית פעם אחת. בבית משותף כדאי לבדוק גם אם יש הרחבה שמכסה את החלק שלכם בשיקום הבניין כולו, כי אם שכנים לא מבוטחים, שיקום הרכוש המשותף עלול להיתקע.
מתי הביטוח כבר לא חובה? הדרישה נובעת מהשעבוד, ולכן היא חלה כל עוד יש יתרת הלוואה שמובטחת בנכס. בבנק הפועלים, למשל, מפורטים פטורים: כשסך ההלוואות המובטחות בנכס הוא עד 30 אלף שקל, וכשיתרת ההלוואה נמוכה משווי הקרקע בלבד, אין חובה לביטוח מבנה. גם אם החובה כלפי הבנק פוקעת, ביטוח מבנה נשאר החלטה כלכלית סבירה לכל בעל דירה. אם אתם בשלב התכנון, שווה לחשב את עלות הביטוחים כבר כשבודקים כמה משכנתא אפשר לקבל, וכשעושים מחזור משכנתא כדאי להשוות גם את הביטוחים, כי זו הזדמנות טבעית להחליף פוליסה יקרה. ומי שקנה דירה על הנייר צריך לדעת שהביטוח בתקופת הבנייה עובד אחרת. על כך במדריך לביטוח דירה בבנייה.
המידע בכתבה כללי ואינו ייעוץ ביטוחי או פיננסי אישי. תנאי הפוליסות ודרישות הבנקים משתנים, וכדאי לבדוק את דף פרטי הביטוח ואת מכתב הדרישות של הבנק שלכם לפני החתימה.
שאלות נפוצות
מה כולל ביטוח מבנה למשכנתא?
הוא מכסה את מבנה הדירה עצמו: קירות, רצפות, תקרות, דלתות, חלונות ומערכות קבועות כמו חשמל ואינסטלציה, כולל החלק היחסי ברכוש המשותף בבית משותף. הסיכונים המכוסים בדרך כלל הם אש, התפוצצות, סערה, שיטפון, פעולות זדון ונזקי פריצה למבנה, ובפוליסה למשכנתא הבנקים דורשים גם רעידת אדמה ונזקי צנרת. תכולה וחבות כלפי צד שלישי לא כלולות בפוליסה הבסיסית.
האם חייבים לקנות את ביטוח המבנה דרך הבנק?
לא. הבנק רשאי לדרוש ביטוח מבנה כתנאי להלוואה, אבל מותר לרכוש אותו בכל חברת ביטוח או סוכנות. התנאי הוא שהפוליסה תעמוד בדרישות הבנק: הכיסויים הנדרשים, תוקף לכל תקופת ההלוואה, והבנק רשום כמוטב.
על איזה סכום צריך לבטח את המבנה?
על עלות הבנייה מחדש של הדירה (ערך כינון), ולא על המחיר ששילמתם, שכולל גם את שווי הקרקע והמיקום. סכום נמוך מדי יוצר ביטוח חסר, ואז המבטח רשאי לשלם פיצוי מופחת באופן יחסי גם על נזק חלקי.
כמה השתתפות עצמית יש ברעידת אדמה?
בנספחי רעידת אדמה של חברות הביטוח, ברירת המחדל הנפוצה היא 10% מסכום הביטוח, ואפשר בדרך כלל להקטין אותה ל-5% או 2% תמורת תוספת לפרמיה. בפוליסה על מיליון שקל, השתתפות של 10% היא 100 אלף שקל.
אפשר להחליף ביטוח מבנה באמצע המשכנתא?
כן. מגישים לבנק פוליסה חדשה שבה הבנק רשום כמוטב בלתי חוזר, מקבלים אישור שהיא עומדת בדרישות, ורק אחר כך מבטלים את הפוליסה הישנה בעצמכם. הבנק לא יבטל אותה בשבילכם.
מה ההבדל בין ביטוח מבנה לביטוח חיים למשכנתא?
ביטוח המבנה מכסה נזק פיזי לנכס המשועבד. ביטוח החיים מכסה את יתרת ההלוואה אם אחד הלווים נפטר. אלה שתי פוליסות נפרדות, ואפשר לרכוש כל אחת מהן במקום אחר.
מתעניינים בדירה מקבלן או בפרויקט חדש?
השאירו פרטים ונחבר אתכם ליזמים ולפרויקטים הרלוונטיים באזור שלכם.
כתבות קשורות
 משכנתאות
החזר חודשי על משכנתא של מיליון שקל ב-2026: כמה משלמים לפי תקופה, מסלול וריבית
החזר חודשי על משכנתא של מיליון שקל ב-2026: כ-5,615 שקל ל-25 שנה בריבית של 4.6%. כך משתנה ההחזר לפי תקופה, במסלול צמוד, בפריים ובתמהיל.
 משכנתאות
אישור עקרוני למשכנתא: מה זה, כמה זמן הוא תקף ואיך משווים בעזרתו בין בנקים
אישור עקרוני למשכנתא הוא חינמי, לא מחייב ותקף 24 ימים. כך מקבלים אותו, מה מופיע בו ואיך משתמשים בסלים האחידים כדי להשוות הצעות בין בנקים.
 משכנתאות
מבחן הריבית במשכנתא: מה זו בדיקת הלחץ של בנק ישראל ואיך היא מצמצמת את הסכום שתקבלו
הוראת בנק ישראל מחייבת את הבנקים לבדוק אם תעמדו בהחזר המשכנתא גם אם הריבית תעלה בעתיד, לא רק לפי הריבית של היום - וזה משפיע ישירות על הסכום שיאושר לכם.