ביטולי עסקאות דירה מקבלן: למה יותר רוכשים נסוגים ב-2026?
מספר הביטולים של רכישות דירה מקבלן עלה מ-1,294 בסקירת הכלכלן הראשי באוצר מינואר 2026 ל-1,821 בסקירה שדווחה באוגוסט, עלייה של כ-41%. מדובר בעסקאות שנחתמו בשנים 2023 עד 2025, והן עדיין מיעוט קטן מכלל המכירות. הכיוון ברור יותר מהגודל: ככל שמועדי המסירה מתקרבים, יותר רוכשים לא משלימים את העסקה, ובאוצר מעריכים שהמספר ימשיך לגדול.
צריך לקרוא את המספר הזה בזהירות. זה נתון מצטבר של ביטולים שנקלטו ברשות המסים, לא ספירה חודשית, וחלק מהעלייה יכול לנבוע מדיווחים שהגיעו באיחור על עסקאות ישנות. גם הפילוח לפי שנים לא אחיד בדיווחים: בינואר יוחסו כ-1,300 ביטולים לעסקאות של 2023 לבדן, ובאוגוסט דווח שרוב הביטולים נעשו בעסקאות של 2024. לכן נכון להתייחס למספרים כאל סדר גודל ומגמה, ולא כאל ספירה מדויקת עד הדירה האחרונה.
התמונה ברורה יותר כשבודקים שיעורי ביטול לפי שנת החתימה. לפי ניתוח הכלכלן הראשי, ד"ר שמואל אברמזון, כשנתיים אחרי 2021 בוטלו כ-0.5% מהעסקאות של אותה שנה, כ-200 מתוך כ-40 אלף דירות שמכרו הקבלנים. בעסקאות של 2022 השיעור עמד על 2.9%, ובעסקאות של 2023 הוא הגיע ל-3.6% בבדיקה מינואר 2026. עסקאות 2024 עמדו בינואר על 1.5% ובאוגוסט כבר על 2.3%, ועדיין מוקדם להשוות אותן לשנים הקודמות: לפי הסקירה, רק כ-40% מהדירות שנרכשו לפני שנתיים נמסרו, כך שלרוב הרוכשים רגע האמת של לקיחת המשכנתא עוד לפניהם.
בכשני שלישים מהמקרים צוינו קשיים כלכליים כסיבה לביטול. הרקע מוכר: ריבית הפריים עלתה מ-1.6% לשיא של 6.25% בנובמבר 2023, ורוכשים שחתמו בסביבת ריבית אחת פוגשים את החשבון בסביבה אחרת. מאז הריבית ירדה, והפריים עומד על 4.75% נכון לאוקטובר 2026, אבל זה לא בהכרח פותר את הבעיה של מי שמחיר הדירה שקנה גבוה ממה שהבנק מוכן לממן לו או ממה שהשוק משלם היום.
החשד הטבעי נופל על מבצעי המימון של הקבלנים, 20/80 ו-10/90, שבהם רוב התשלום נדחה למסירה. בנק ישראל הגביל אותם באביב 2025, ובכל זאת ביוני 2026 כ-36% מעסקאות הרכישה באזור המרכז וכ-32% בנתניה נעשו באמצעותם. אלא שקשר ישיר עדיין לא הוכח: חובת הדיווח לרשות המסים על הטבות מימון נכנסה לתוקף רק בסוף 2024, ולכן אין לגבי חלק גדול מהעסקאות הישנות נתון מסודר על תנאי התשלום שלהן.
ניתוח של סגנית הכלכלן הראשי, גלית בן נאים, על כמעט 500 ביטולים במחוז הדרום מראה שהמבטלים אינם קבוצה אחת. כפי שדווח בגלובס, בקרב מי שציינו סיבה כלכלית, כ-40% הם משקי בית עם שכר של עד כ-12 אלף שקל ברוטו, שקשה להם לעמוד בתשלומים. כחמישית הם משקי בית עם שכר ממוצע של כ-60 אלף שקל, ברכישה ממוצעת של כ-1.7 מיליון שקל, ואצלם הקושי נראה פחות כמו יכולת ויותר כמו ספק בכדאיות העסקה. המדגם אזורי, ולא בטוח שהוא מייצג את כל הארץ.
גם הגיאוגרפיה לא מצטמצמת לפריפריה. שיעורי הביטול הגבוהים ביותר נרשמו באזור באר שבע ובטבריה, כשבעסקאות 2023 באזור באר שבע הגיע השיעור ל-6.5%, כ-240 דירות. אבל מיד אחריהן בלטו תל אביב וירושלים, עם שיעורים שהוגדרו גבוהים במיוחד. גם ברמת החברה יש דוגמאות: אזורים דיווחה שבמחצית הראשונה של 2026 בוטלו 15 מתוך 90 העסקאות שנחתמו, בהיקף של כ-48 מיליון שקל, אם כי הבסיס קטן וכל ביטול בודד מזיז שם את האחוז.
בצד הכסף, ביטול לא תמיד מסתיים בקנס הגדול שהחוזה מאיים בו. פיצוי מוסכם של כ-10% ממחיר הדירה הוא מקובל, כלומר כ-200 אלף שקל בדירה של 2 מיליון, אבל לפי הניתוח בפועל הוא שולם רק במיעוט מהעסקאות. במחוז הדרום דווח שבכשליש מהעסקאות שבוטלו הרוכשים לא שילמו דבר, ובמחצית שולמו רק עשרות אלפי שקלים. עם זאת, היו גם רוכשים ששילמו מאות אלפי שקלים, ולכן אי אפשר להסיק מכך שביטול הוא צעד זול. הזכויות והסיכונים של הרוכש, כולל מה קורה לכסף שהופקד, מפורטים במדריך לביטול עסקת דירה מקבלן.
לשוק כולו המשמעות היא שמלאי הדירות הרשמי עשוי להיות נמוך מעט מהמציאות. המלאי הלא מכור עמד בסוף מאי 2026 על כ-84 אלף דירות, ודירה שבוטלה חוזרת אליו אם לא נמכרה בינתיים. במחוז הדרום חישבה בן נאים שהוספת 669 הדירות שבוטלו מעלה את המלאי מ-10,788 לכ-11,457 דירות, כ-6% יותר, אף שחלקן כבר נמכרו לצד שלישי. לקבלנים ביטול גם פוגע בתזרים ומעורר שאלות מול הבנק המלווה. כמה מכל זה יגיע למחירים, אי אפשר לקבוע מהנתונים האלה.
למי ששוקל היום דירה מקבלן עם תשלום דחוי, המסקנה המעשית היא לבדוק את המימון של המסירה כבר עכשיו ולא בעוד שנתיים. אישור עקרוני למשכנתא לפני החתימה, והבנה של איך הבנק משחרר כסף בדירה על הנייר, נותנים תמונה ריאלית יותר מלוח תשלומים נוח. כדאי גם לזכור שהבנק יעריך את הדירה לפי שוויה בעת לקיחת המשכנתא, ואם השווי נמוך ממחיר החוזה, ייתכן שיהיה צורך בהון עצמי נוסף.
הנתונים מבוססים על דיווחים על סקירות אגף הכלכלן הראשי במשרד האוצר עד אוגוסט-ספטמבר 2026, והם עשויים להתעדכן. המידע כללי ואינו ייעוץ משפטי או פיננסי, ולפני החלטה על ביטול עסקה כדאי להתייעץ עם עורך דין.
שאלות נפוצות
כמה עסקאות לרכישת דירה מקבלן בוטלו ב-2026?
לפי דיווחים על סקירת הכלכלן הראשי באוצר, באוגוסט 2026 נקלטו ברשות המסים 1,821 ביטולים של עסקאות שנחתמו בשנים 2023 עד 2025, לעומת 1,294 בסקירת ינואר. זה נתון מצטבר, ולכן הוא לא מלמד כמה עסקאות בוטלו בפועל במהלך 2026 עצמה.
למה רוכשים מבטלים עסקת דירה מקבלן?
בכשני שלישים מהמקרים צוינו קשיים כלכליים. בניתוח של כמעט 500 ביטולים בדרום נמצאו שתי קבוצות בולטות: משקי בית עם שכר של עד כ-12 אלף שקל שמתקשים לעמוד בתשלומים, ומשקי בית עם שכר ממוצע של כ-60 אלף שקל שנראה כי מפקפקים בכדאיות העסקה.
כמה עולה לבטל עסקה לרכישת דירה מקבלן?
זה תלוי בחוזה ובמשא ומתן מול הקבלן. פיצוי מוסכם מקובל הוא כ-10% ממחיר הדירה, כ-200 אלף שקל בדירה של 2 מיליון, אך לפי נתוני האוצר הוא שולם רק במיעוט מהמקרים. היו גם רוכשים ששילמו מאות אלפי שקלים, ולכן נכון לבדוק את החוזה עם עורך דין.
האם מבצעי 20/80 הם הסיבה לגל הביטולים?
זה חשד סביר, אך לא הוכח. רוב התשלום במבצעים האלה נדחה למסירה, ולכן הקושי מופיע רק שנים אחרי החתימה. חובת הדיווח על הטבות מימון נכנסה לתוקף רק בסוף 2024, ולכן אין נתון מסודר שקושר ישירות בין המבצעים לביטולים.
איפה שיעור הביטולים הגבוה ביותר?
לפי הדיווחים על סקירות האוצר, באזור באר שבע ובטבריה, כשבעסקאות 2023 באזור באר שבע השיעור הגיע ל-6.5%. מיד אחריהן בלטו תל אביב וירושלים, כך שהתופעה אינה מוגבלת לפריפריה.
האם גל הביטולים יוריד את מחירי הדירות?
הנתונים עדיין לא מאפשרים לקבוע. דירה שבוטלה עשויה לחזור למלאי שכבר עומד על כ-84 אלף דירות לא מכורות, אבל הביטולים הם עדיין אחוזים בודדים מהעסקאות, וחלק מהדירות כבר נמכרו לקונים אחרים.
מתעניינים בדירה מקבלן או בפרויקט חדש?
השאירו פרטים ונחבר אתכם ליזמים ולפרויקטים הרלוונטיים באזור שלכם.
כתבות קשורות
 חדשות שוק
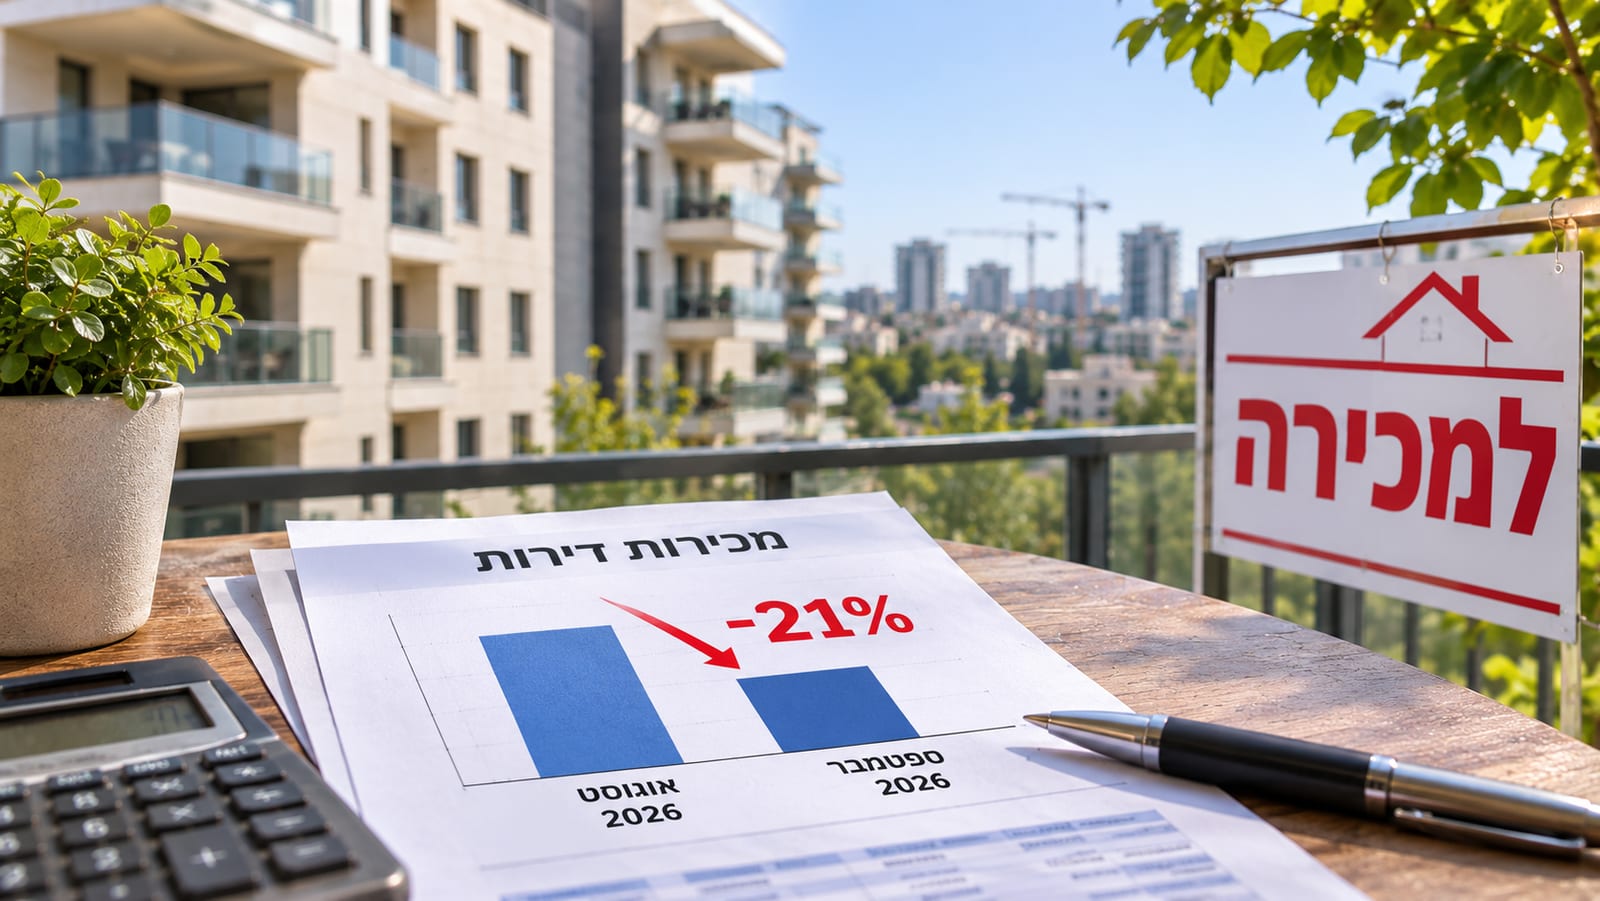
מכירות דירות ספטמבר 2026: ירידה של 21% לעומת אוגוסט
לפי הלמ"ס נמכרו בספטמבר 2026 כ-6,150 דירות, ירידה של כ-21% מאוגוסט. מלאי הדירות החדשות שלא נמכרו עמד על 85,080, ושליש מהמכירות החדשות בסבסוד.
 חדשות שוק
היקף המשכנתאות באוקטובר 2026: 9.3 מיליארד שקל
בנק ישראל: באוקטובר 2026 נלקחו משכנתאות לדיור בכ-9.3 מיליארד שקל, 7% יותר מבספטמבר. משקל הפריים עלה ל-28% והריבית המשוקללת ל-4.42%.
 חדשות שוק
שיעור המימון הממוצע במשכנתאות ב-2026: כמה הון עצמי רוכשי דירות מביאים בפועל
נתוני בנק ישראל מראים שההון העצמי שרוכשי דירות מביאים הולך ומצטמצם - כמעט מחצית מהמשכנתאות ניתנות כיום קרוב לתקרה החוקית. הפער בין סוגי הרוכשים מתרחב.